今週の投資戦略
共通点
- AI関連投資の持続とインフラ需要の拡大(2ソースで共通:Morgan Stanley、CB Insights) Morgan Stanleyは、生成AIの設備投資サイクル(AI-capex build-out)が大手ハイパースケーラー主導で力強く継続しており、株式相場全体の強気見通し(S&P 500の2027年半ば目標株価8,300)を支える主要ドライバーであると評価し、クラウド主導ハイパースケーラーやAI採用企業(Select cloud-dominant hyperscalers and AI adopters)をオーバーウェイト/選好としています。 CB Insightsは、AIスタートアップやAIデータセンター向け電力・計算資源インフラ(Joulent, Volta, Atlas Atomics)に対する超大型資金流入や長期契約の締結(MicrosoftとJoulentの20年電力供給契約、AnthropicとVoltaの6年100億ドルコンピュート契約、NVIDIAによるVoltaへの出資および50億ドルの信用枠設定等)、ならびに創業数ヶ月でのユニコーン化現象(AMI Labs, River AI, Core Automation, Mirendil, Town等)を報告しています。
- 実用性・業績ファンダメンタルズの重視と過剰評価・未検証リスクへの警戒(2ソースで共通:Morgan Stanley、CB Insights) Morgan Stanleyは、時価総額加重インデックス全体の単純保有を避け、ファンダメンタルズに基づく個別銘柄選別(ストック・ピッキング)や質の高い米国大型株(Quality large-cap US stocks)への集約を推奨しています。また、住宅市場の減速(保留中住宅販売件数の25年ぶり低水準) や家計の株式配分偏重(72%) を踏まえ、消費関連シクリカル株(Consumer-exposed cyclicals)へのアンダーウェイト/回避(Avoid)を提示しています。 CB Insightsは、製品や収益がない段階でのAI研究スタートアップ(Core Automation, Mirendil) や顧客実地導入前のロボティクス(AGILINKのロボットハンド、Kunlunxing Robotics) の評価額急騰に疑問を呈する一方、実際の工場で人型ロボットがフルシフト稼働している事例(Walden Roboticsのトヨタ工場導入) や実績のある電力・パートナー体制(JoulentとChevron) の優位性を指摘しています。さらに、メタバース(Rec Room)、垂直農法(80 Acres)、自動ピザ製造(Picnic) など、収益化やコスト超過に伴うスタートアップの事業停止事例を挙げ、実利の伴わない分野への警戒感を示しています。
相違点
- 投資対象領域とアロケーションモデルの提示方法 Morgan Stanleyは、パブリック・マーケット全般を対象とした体系的な戦術的資産配分(TAA)モデルを提示しています。米国株式をオーバーウェイト、企業改革やデフレ脱却が進む日本株式を選好、インド(構造的長期成長として推奨) やラテンアメリカ、中国を含む新興国株式をオーバーウェイト(半導体株高に伴う構成比歪み補正のため配分幅は一部縮小) とする一方、米国同業他社との収益性格差拡大を理由に欧州などの米国を除く先進国株式をアンダーウェイトとしています。また、セクター別では金融、ヘルスケア、エネルギー、一部のディフェンシブセクターをオーバーウェイト/選好としています。 CB Insightsは、未上場スタートアップの資金調達、M&A、先端技術トレンド、事業破綻の分析に特化しており、上場株式の売買推奨や国・地域ごとのアセットアロケーションモデルは提示していません。
- 債券・クレジット市場に対する投資判断の有無と捉え方 Morgan Stanleyは、債券市場における金利環境や需給変化を踏まえた明確な投資判断を明示しています。イールドカーブの中期ゾーン(3〜7年債)をクレジットより選好し、短期デュレーションの露出制限や長期債の構造的不均衡への警戒を示しています。また、設備投資増やM&A起因の社債発行ラッシュリスクから米国投資適格社債(IG)をアンダーウェイト(中立に近い見解)とし、課税対象の投資家における地方債(Municipals)の追加検討を推奨し、プライベート・クレジットよりも公開ハイイールド債を選好しています。 CB Insightsは、債券アセットクラスへの投資推奨は行っていませんが、スタートアップ金融における資金調達トレンドとして、Voltaによる50億ドルの信用枠獲得やNational Gridによる17億5000万ドルの出資など、インフラ企業への大規模な資金・信用供与の実態を報告しています。
- 先端技術分野の注視テーマと産業構造変化の範囲 Morgan Stanleyは、生成AIの設備投資(GenAI-capex build-out)と、それを主導する大手のクラウドハイパースケーラーおよびAI採用企業を成長の主軸として捉えています。 CB Insightsは、生成AIインフラにとどまらず、生体ニューロンを用いたバイオ・コンピューティング(Parasma)、昆虫サイボーグ技術の国防応用(Swarm Biotacticsのドイツ連邦軍導入)、人工骨格・筋肉を備えたヒューマノイドロボット(Clone)、超音波による明晰夢誘導ヘッドバンド(Prophetic)、法的死亡後の人体保存(Tomorrow.bio)、ブドウ種子やヒマワリを活用したカカオフリー代替チョコレート(Voyage Foods / CargillのNextCoa全米展開) など、より広範で多様な先端技術トレンドや新領域の産業構造変化を提示しています。
今週のConsensus Score
Consensus Table
| Theme | Morgan Stanley | CB Insights | Consensus Score | Consensus |
|---|---|---|---|---|
| 米国株式全体 (US Equities Overall) | Overweight / +1 | – | 1.0 | Insufficient |
| 質の高い米国大型株 (Quality Large-Cap US Equities) | Overweight / +1 | – | 1.0 | Insufficient |
| AIインフラ・電力開発 (AI Infrastructure & Power Development) | Overweight / +1 | Positive / +1 | 1.0 | 2-Source Consensus |
| 未検証・高評価AI/ロボティクス (Unverified High-Valuation AI & Robotics) | Caution / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| 米国消費関連シクリカル株 (US Consumer-Exposed Cyclicals) | Avoid / -1 | – | -1.0 | Insufficient |
| 金融・ヘルスケア・ディフェンシブ (Financials, Health Care & Defensives) | Overweight / +1 | – | 1.0 | Insufficient |
| 日本株式 (Japan Equities) | Favor / +1 | – | 1.0 | Insufficient |
| 新興国株式 (Emerging Markets Equities) | Overweight / +1 | – | 1.0 | Insufficient |
| 米国を除く先進国株式 (Developed Markets ex-US) | Underweight / -1 | – | -1.0 | Insufficient |
| イールドカーブ中期ゾーン・3〜7年債 (Intermediate US Treasuries) | Favor / +1 | – | 1.0 | Insufficient |
| 地方債 (Municipal Bonds) | Favor / +1 | – | 1.0 | Insufficient |
| 米国投資適格社債 (US Investment Grade Corporate Bonds) | Underweight / -1 | – | -1.0 | Insufficient |
Consensus Scoreは、データが存在するソースの明示的な投資判断を正規化して算出した単純平均値です。
共通点
・AI需要を支える電力インフラ・エネルギー領域への強い注視と評価(2ソース共通:Morgan Stanley、CB Insights) Morgan Stanleyは、生成AIの設備投資サイクルが力強く継続していることを背景に、エネルギーセクターやエネルギーインフラ、実物資産(Real Assets)をオーバーウェイトとし、クラウド主導ハイパースケーラーを選択的に選好しています。 CB Insightsは、データセンターの電力供給・送電網接続に長期間を要することを背景に、電力開発企業やコンピュート提供事業者への超大型資金流入を報告しています。特に、Chevronと提携しMicrosoftと20年間の電力供給契約を締結したガス火力電力開発事業者Joulentについて、実績ある技術と確実な買い手が確保されている点を高く評価しています。
・実績や収益の伴わない過剰評価・未検証テクノロジーへの警戒姿勢(2ソース共通:Morgan Stanley、CB Insights) Morgan Stanleyは、時価総額加重インデックスの単純保有を避け、ファンダメンタルズに基づく個別銘柄選別(ストック・ピッキング)や、質の高い米国大型株(Quality large-cap US stocks)への集約を推奨しています。また、住宅市場の減速(保留中住宅販売件数の25年ぶり低水準)や家計の株式保有比率偏重(72%)を踏まえ、消費関連シクリカル株(Consumer-exposed cyclicals)へのアンダーウェイト・回避姿勢を示しています。 CB Insightsは、2026年創業のAIスタートアップが短期間でユニコーン化する現象を分析し、プロダクトや収益がない段階で評価額が急騰しているAI研究ラボ(Core Automation, Mirendil)や、顧客現場での稼働実績がない段階でのロボットハンド開発(AGILINK)などの高評価額に対して慎重・懐疑的な視点を提示しています。また、メタバース(Rec Room)、垂直農法(80 Acres)、ピザ自動化(Picnic)など、コスト超過や収益化失敗によるスタートアップの事業停止事例を挙げています。
相違点
・分析対象とする市場領域およびアロケーションモデルの提示手法 Morgan Stanleyは、パブリック・マーケット(上場株式、国債、社債、地方債、実物資産、ヘッジ戦略)全般を対象とした体系的な戦術的資産配分(TAA)モデルを提示しています。米国株式をオーバーウェイト、金融、ヘルスケア、エネルギー、一部のディフェンシブセクターをオーバーウェイト/選好、消費関連シクリカル株や米国を除く先進国株式(欧州)をアンダーウェイト、日本株式および新興国株式(インド、ラテンアメリカ)をオーバーウェイト/選好とする具体的なポートフォリオ配分を示しています。 CB Insightsは、未上場ベンチャー企業、先端技術トレンド(生体ニューロンを用いたバイオ・コンピューティングParasma、昆虫サイボーグSwarm Biotactics、人工筋肉ヒューマノイドClone、超音波明晰夢ヘッドバンドProphetic、カカオフリー代替チョコレートVoyage Foods、人体保存Tomorrow.bioなど)、ならびにスタートアップの資金調達や事業停止の構造分析に特化しており、上場株式のアセットアロケーションモデルや直接の売買推奨は提示していません。
・固定収益(債券)およびクレジット市場に対する見解と投資判断の有無 Morgan Stanleyは、金利環境や需給分析に基づき明確な債券投資判断を明示しています。価格変動リスクを抑え利息収入を得るためイールドカーブの中期ゾーン(3〜7年債)をクレジットより選好し、短期デュレーションの露出制限や長期債の構造的不均衡への警戒を示しています。また、社債発行増加リスクから米国投資適格社債(IG)をアンダーウェイト、課税対象の投資家には地方債(Municipals)の配分追加を推奨し、プライベート・クレジットよりも公開ハイイールド債を選好しています。 CB Insightsは、債券アセットクラスへの売買判断は行っていませんが、スタートアップやインフラ開発企業における大規模な資金調達や信用供与(Voltaによる50億ドルの信用枠獲得、National Gridによる17億5000万ドルの出資など)の実態を報告しています。
GIC Weekly by Morgan Stanley
📉 投資戦略の推奨事項
- 基本方針:
- 資産効果による消費の回復力は維持されてきたが、住宅市場の軟化、家計の株式保有比率の極端な高水準、高金利下の債務負担を踏まえ、2027年に向けた米国の消費見通しには慎重姿勢を維持する。
- 米国消費関連銘柄における安易な割安感の追求を回避する。
- 戦略的ベンチマークからの大幅な傾きを中立化しつつ、クレジットリスクに留意し、今後の債券ラリーに備える。
- 単純な時価総額加重インデックスのパッシブ保有よりも、ファンダメンタルズに基づく個別銘柄選別を選好する。
- S&P 500の2027年半ばの目標株価8,300を前提に、株式市場全体に対しては強気の見通しを維持する。
- 株式/エクイティ:
- パッシブな時価総額加重インデックス全体の単純保有を避け、ファンダメンタルズに基づくアクティブな銘柄選別を実施する。
- 消費関連シクリカル株の逆風の中で、クオリティの高い米国大型株への絞り込みに備える。
- オーバーウェイト・購入選好:
- 米国株式(US Equities):オーバーウェイト(Overweight)。インデックスの単純保有よりアクティブな個別銘柄選別を選好する。
- クオリティの高い米国大型株(Quality large-cap US stocks):選好・絞り込み。
- 金融(Financials):オーバーウェイト / 選好(Overweight / Favor)。
- ヘルスケア(Health Care):オーバーウェイト / 選好(Overweight / Favor)。
- エネルギー(Energy):オーバーウェイト / 選好(Overweight / Favor)。
- 一部のディフェンシブセクター(Select defensives):オーバーウェイト / 選好(Overweight / Favor)。
- 一部の資本財(Select industrials):選好(Favor)。
- 選択的なクラウド主導ハイパースケーラーおよびAI採用企業(Select cloud-dominant hyperscalers and AI adopters):オーバーウェイト / 選好(Overweight / Favor)。
- ニュートラル:
- 原文において、株式セクター単体に対する明示的なニュートラルの記載なし。
- アンダーウェイト・縮小選好:
- 消費関連シクリカル株(Consumer-exposed cyclicals):高金利や住宅市場の軟化による逆風を警戒し、アンダーウェイト・回避(Avoid / Underweight)とする。
- 米国を除く先進国株式(Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。米国同業他社との収益性格差拡大や国内成長の伸び悩みを理由とする。
- 新興国株式のオーバーウェイト配分の一部縮小(reduced its overweight):半導体銘柄の大幅急騰に伴うインデックス構成比の歪みを補正するため実施する。
- 地域配分:
- オーバーウェイト:
- 米国(US):オーバーウェイト(Overweight)。生成AI設備投資による生産性ブームや財政・規制刺激策を背景とするが、インデックス保有よりも個別銘柄選別を選好する。
- 新興国市場(Emerging Markets):オーバーウェイト(Overweight)。ラテンアメリカにおけるプロビジネスな政治的安定や直接投資機会、アジアにおける戦略的再編機会や米中貿易摩擦の1年間停戦を評価する(半導体株高による構成比の歪みを補正するためオーバーウェイト幅を一部縮小)。
- インド(India):構造的な長期成長(secular growth long)として推奨する。
- 日本(Japan):見通し改善・選好(like / constructive outlook)。企業改革の進行、30年ぶりのデフレ脱却およびリフレ進行、価格決定力の向上、財政刺激策を好感する。
- ニュートラル:
- 中国(China):米中貿易停戦や業績修正の加速は見られるものの、マクロ経済の弱さが継続しているためニュートラル。
- ブラジル(Brazil):バリュエーションの魅力や利下げ期待、商品価格の上昇がある一方、マクロ環境が交錯しニュートラル。
- アンダーウェイト:
- 米国を除く先進国株式 / 欧州(Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。
- 固定収益(債券):
- 選好:
- イールドカーブの中期ゾーン(Intermediate rates / belly of the curve):価格変動リスクを抑えつつ良好な利息収入を獲得できるため、クレジットよりも選好(prefer intermediate rates to credit)する。
- 地方債(Municipals):課税対象の投資家において配分追加を検討(Consider adding to municipals)する。
- オポチュニスティック債券(Opportunistic Fixed Income):モデルベンチマーク外の配分としてマーケットウェイト(Market-Weight)。
- 公開市場のハイイールド債(High Yield):プライベート・クレジットと比較して、優れた流動性、高い透明性、有利な信用品質を備え競合力があるため選好する。
- その他地域および新興国市場債券(ROW / Emerging Market Debt):良好な利回りを有し、経済成長改善に伴いスプレッドのわずかな縮小余地があるため選好する。
- 回避・アンダーウェイト:
- 米国投資適格社債(US Investment Grade / IG):アンダーウェイト(Underweight / 中立に近い見解)。設備投資増加やM&A活動の活発化に伴う社債発行ラッシュ(供給増リスク)を警戒する。
- クレジット全般(Credit):中間金利に対して非選好とする。
- 短期デュレーション(Short-duration):露出を制限(limited short-duration exposure)することを推奨する。
- 長期債(Long end):構造的な需給不均衡とタームプレミアム拡大が続いているため警戒する。
- 代替資産/その他:
- オーバーウェイト・選好:
- 実物資産(Real Assets):オーバーウェイト(Overweight)。株式と債券の相関上昇に対する分散効果を評価する。実質金利のプラスやサービスインフレの粘着性を考慮し、産業用金属、エネルギーインフラ、住宅不足解消機会へ選択的に投資する。
- ヘッジ戦略(Hedged Strategies):オーバーウェイト(Overweight)。企業固有リスクが高まり銘柄間分散が拡大する環境に対応するため、高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型のアクティブ戦略を選好する。
- アンダーウェイト・回避:
- プライベート・クレジット(Private Credit):流動性、透明性、信用品質の面で公開ハイイールド債に見劣りし、過剰レバレッジ企業の不透明感から非選好とする。
- ヘッジ・リスク管理:
- 課税対象の投資家は地方債の配分を追加し、債券ラリーに備える。
- 戦略的ベンチマークからの傾きを中立化しつつ、クレジットリスクに留意する。
- 株式と債券の相関上昇に備え、実物資産やヘッジファンド戦略(低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル)を活用してポートフォリオの分散効果を高める。
- 住宅市場の価格下落転換リスク、家計の株式保有比率の極端な高水準(72%)、マージンローン・クレジットカード債務の高金利負担リスクを注視し、消費関連銘柄の安易な割安買いを避ける。

Barron’s Digest
📉 投資戦略の推奨事項
- 基本方針:
- 11月3日の中間選挙において民主党が上下院のいずれかまたは両方で過半数を獲得する可能性(民主党勝利確率:下院91%、上院65%)が高く、立法の停滞や一部業界に対する調査・規制強化などの政治リスクに備える必要がある。
- 歴史的に、大統領が共和党で議会が民主党優勢のねじれ政府の場合、選挙後12ヶ月のS&P500平均上昇率は15%(上下院多数党ねじれでは23%)となる一方、大統領・議会ともに共和党の場合は平均10%下落しているため、政治の停滞自体は株式市場全体に必ずしもマイナスとはならない。
- トランプ政権2期目の経済指標は実質GDP成長率(過去6四半期平均年率2.2%)、S&P500上昇率(約28%増)、企業業績(第3四半期EPS前年同期比38.8%増)など主要数値は堅調だが、ガソリン価格急騰(39%増)、インフレ高止まり(CPI 3.7%)、実質賃金低下(過去6ヶ月マイナス)、消費者心理の歴史的低迷(ミシガン大学指数過去最低水準)など家計への負担が二極化している。
- FRBのインフレ退治は道半ばであり、CPI(3.7%)やPPI(1.3%急増)の再加速、10年物国債利回り5.3%超への上昇を背景に高金利環境や借り入れコスト高止まりが続くため、さらなる金融引き締めやボラティリティに注意が必要である。
- 株式/エクイティ:
- 民主党勝利の場合、株式市場全体への打撃は限定的とされるものの、金融・銀行、暗号資産、ヘルスケア、AI・ハイテクなどの業界がターゲットとなり、公聴会や規制調査によるヘッドラインリスクが発生する可能性がある。
- アクティブ運用型のオプション戦略ETF(バッファー型、カバードコール型)は資産3000億ドル規模に急拡大しているが、コールオプション売却による上昇益の上限設定(キャップ)があるため強気相場で指数に後れを取るトレードオフや不透明なリスクが存在し、金利上昇局面では低コスト株式ETFと高信用力債券を組み合わせるシンプルなポートフォリオも有効とされる。
- 大手ハイテク企業(メタ等)による膨大なAI設備投資・演算コスト増がフリーキャッシュフローをマイナス化させ、無議決権株式の発行や社債CDS上昇、既存株主の希薄化リスクにつながっており、収益化の道筋が不透明な高コストAI投資への警戒感が高まっている。
- セクター:
- 金融・銀行(警戒・ヘッドラインリスク): 民主党が議会を支配した場合、これまでの自己資本要件軽減や規制緩和策が巻き戻され、下院金融サービス委員会や上院銀行委員会による厳しい調査・書類要求で行政手続きが遅延するリスクがある。
- エネルギー・パイプライン(注目・分岐点): 超党派の包括的エネルギー許認可法案の採決が中間選挙後に控えており、可決されればパイプライン企業の訴訟・遅延リスクが大幅軽減される一方、民主党勝利により環境条項追加などの修正や否決のリスクがある。
- 暗号資産(警戒・規制厳格化): クラリティ法案(デジタル資産市場明確化法)の否決に続き、民主党勝利により業界に対する規制が大幅に厳格化され、幹部の公聴会召喚リスクが高まる。
- ヘルスケア・製薬・医療保険(警戒・ヘッドラインリスク): 国民皆保険(メディケア・フォー・オール)構想の再浮上、垂直統合企業の分割、薬価上限設定などを巡る公聴会や調査の放映により、株価の下押しリスク(ヘッドラインリスク)に晒される。
- AI・データセンター・半導体(警戒・コスト負担増および公聴会リスク): データセンター新設に伴う電力コストの自前負担義務付け法案や、エヌビディアやオープンAIのCEOに対する監督公聴会要請により、ハイテク業界に対する世論悪化や株価下落リスクが存在する。
- 住宅・不動産・住宅ローン(警戒・低迷継続): 30年固定住宅ローン金利が7.4%へ上昇し、住宅価格高騰(平均50万ドル)や供給不全、住宅売却益免税上限引き上げ法案の民主党による停滞懸念から苦境が続く。
- メディア・動画配信(選別・注目): ユーザー生成コンテンツ(UGC/YouTube)との視聴者獲得競争が激化する中、海外配信向け制作費比率が高くフリーキャッシュフローの豊かなネットフリックス<NFLX>が最も優位とされる一方、高負債企業(スカイダンス等)は警戒が必要である。
- 購入・選好銘柄:
- ネットフリックス<NFLX> → 注目・選好(タイミング見極め) → フリーキャッシュフローが今年度120億ドル超、2020年代末までに210億ドル超とディズニーを上回る圧倒的収益力と営業利益率(31%)を持ち、海外向けコンテンツ投資の効率性に優れるため(株価下落によりPER18倍とS&P500の21倍を下回り割安感が浮上)。
- ウィリアムズ<WMB> → 注目・選好(法案可決が条件) → エネルギー許認可法案が可決されればプロジェクト加速と法的課題軽減により大きな恩恵を受けるため。
- エナジー・トランスファー<ET> → 注目・選好(法案可決が条件) → エネルギー許認可法案が可決されれば訴訟や許認可遅れによるプロジェクト停止リスクが解消するため。
- 売却・縮小・警戒銘柄:
- メタ・プラットフォームズ<META> → 警戒・リスク高 → AIエージェント「ミューズ」の演算コストが極めて高く、2026年の設備投資が最大1450億ドルに達してフリーキャッシュフローがマイナス転換し、負債・リース債務の急増(600億ドル超増)、無議決権株式発行による株主価値の希薄化リスクがあるため。
- スカイダンス<SKYD> → 警戒 → パラマウント等との統合後に800億ドルもの長期負債を抱え、年間の支払い利息が60億ドルを超える中で、3年間で年間60億ドルのコスト削減公約の達成に強い不透明感があるため。
- コインベース・グローバル<COIN> → 警戒 → 民主党の議会過半数獲得により暗号資産業界に対する規制大幅厳格化や上院銀行委員会での追及リスクが高まるため。
- バンバンク・オブ・アメリカ<BAC> → 警戒・出遅れ → 過去5年間のパフォーマンスが出遅れ(5年で7.5%高に対しJPMorganは96.2%高)、コロナ禍で買った2%の低利回りMBS含み損(1040億ドル)が利益を圧迫し、第3四半期決算も予想を下回り制制金12億ドルを科されたため。
- エヌビディア<NVDA> → 警戒 → 民主党主導の議会による監督公聴会へのCEO召喚要求や、AIインフラ投資に対する投資家の不透明感により株価下落リスクがあるため。
- コムキャスト<CMCSA> → 警戒 → ケーブルテレビ契約の動画配信へのシフト進行と、主力のブロードバンド事業が光ファイバー網との競合に晒されているため。
- 固定収益(債券):
- 10年物米国債利回りは5.3%超と20年超ぶりの高水準に達しており、投資適格社債利回り(5.8%)とともに魅力的なインカム源となっている。
- 連邦政府債務が40.4兆ドルに達し来年初めに債務上限へ達する中、共和党主導の場合は上限引き上げ交渉の紛糾により短期債券やTビルを避ける動きや市場ボラティリティの上昇が懸念される。
- 民主党上下院勝利の場合はねじれにより大規模財政支出法案が通過しにくくなり財政赤字悪化懸念が後退する一方、共和党完全勝利の場合は減税と支出拡大により国債利回りがさらに上昇するリスクがある。
- オプション戦略型ETF(TLTW, LQDW等)は高い12ヶ月分配率(11.6%〜12.5%)を提供するが、原資産の下落リスクや急上昇局面での上値抑制、手数料負担などのトレードオフがあり、信認の高い債券との直接組み合わせも検討すべきとされる。
- 代替資産/その他:
- オプション戦略型ETF(バッファー型、カバードコール型、シングルストック型など)は運用資産が3000億ドルに急拡大しているが、個別株型(NVDY, MSTY, TSLY等)はボラティリティが極めて高く、原資産下落時の元本全損リスクがあるため注意が必要である。
- 暗号資産(ビットコイン等)は、民主党の議会支配による規制厳格化や、ビットコイン・カバードコール型ETF(YBTC)の1年リターン(-25.3%)にみられるリスクが存在する。
- 今週の注目個別銘柄:
- 銘柄名 — 判断 — 判断理由
- ネットフリックス<NFLX> — 注目・選好(タイミング見極め) — 今年度フリーキャッシュフローが120億ドル超と全米上位の収益力を誇り、海外配信コンテンツへの投資優位性がある一方、制作費効率や新規広告事業の見極めが必要なため(PER18倍)。
- メタ・プラットフォームズ<META> — 警戒 — AIエージェント「ミューズ」の巨額な演算コストと設備投資拡大(2026年最大1450億ドル)によりフリーキャッシュフローがマイナス化し、無議決権株式発行や負債急増による希薄化・信用リスクが高まっているため。
- バンク・オブ・アメリカ<BAC> — 警戒 — 2%の低利回りMBS含み損(1040億ドル)が利益を圧迫し、有形自己資本利益率(ROTCE15%)や株価推移が競合(JPMorgan等)に大きく出遅れているため。
- スカイダンス<SKYD> — 警戒 — パラマウント等との統合後に800億ドルの長期負債と年間60億ドル超の利払い負担を抱え、年間60億ドルのコスト削減計画の実現性に疑問があるため。
- ペプシコ<PEP> — 注目(防衛成功) — KFCやマリオットのコカ・コーラへの切り替えで苦戦する中、タコベルとの飲料供給契約を11年間延長(2036年まで)し主要顧客を守り抜いたため。
- エヌビディア<NVDA> — 警戒 — AIインフラへの巨額資金要求に対する投資家の懸念や、議会によるCEO公聴会召喚リスクが存在するため。
CB Insights
🔭 今週の投資テーマ
- AI:
- 生体ニューロンによるコンピューティング:電気信号とフィードバックを用いて人間の生体ニューロンを訓練し、コンピューターチップの役割の一部を担わせる技術の開発(Parasmaが8月にローンチ)。
- Physical AI / Robotics:
- 人工骨格・筋肉を備えたヒューマノイドロボット:人間の骨格、人工筋肉、腱を備えたヒューマノイドロボットの開発と、両腕を必要とする職場タスクに対応するための胴体設計更新(Clone)。
- 昆虫サイボーグ・生体ロボティクス:生きた昆虫にセンサー搭載の電子バックパックを装着し、大型機械が進入できない場所へ誘導する技術(Swarm Biotactics)。
- 食品調理・ピザ製造の自動化ロボット:店舗オーナー自らが既存機器の不満から新たなピザロボット会社を立ち上げるなど、フードサービス自動化の推進(Picnic, Moto Pizza)。
- FinTech / Payments:
- 該当なし(原文に記載なし)
- InsurTech:
- 該当なし(原文に記載なし)
- Blockchain / Stablecoin:
- 該当なし(原文に記載なし)
- その他の注目テーマ:
- 超音波ヘッドバンドによる明晰夢の誘導:明晰夢を誘導する超音波ヘッドバンドの開発(Propheticが449ドルのモデルを2026年末に出荷開始予定)。
- 法的死亡後の人体保存サービス:法的死亡後の人体保存および将来の医学発展による解明・蘇生可能性を目的としたサービス(Tomorrow.bioが会員価格200,000ユーロ等で提供)。
- カカオ不使用の代替チョコレート原料:ワイン醸造で余ったブドウの種子やヒマワリ原材料を活用したカカオフリー代替チョコレート(Voyage Foods, Cargill)。
- メタバース・ソーシャルゲームプラットフォームの事業停止:1億5000万人以上のユーザーを集めながらもコスト超過により閉鎖(Rec Room)。
- 垂直農法(インドアファーム)の破綻:複数ファームの買収や統合を経ても最終買収者の離脱により停止に至った事例(80 Acres, Soli Organic)。
📈 資金流入・成長シグナル
- 資金調達が活発な分野:
- 該当なし(原文に明確な数値・定量的データ記載なし)
- 資金調達が増加している企業・領域:
- 該当なし(原文に記載なし)
- 大企業との提携・導入が進んでいる分野:
- 昆虫サイボーグ技術の国防分野への導入:Swarm Biotacticsがドイツ連邦軍を有償顧客として獲得。
- 代替食品テクノロジーの大手商社による全米展開:CargillがVoyage Foodsの技術を用いたカカオフリー製菓ライン「NextCoa」の全米展開を発表。
🧭 中長期的な投資テーマ
- 今後の市場拡大が期待されるテーマ:
- 生体ニューロンを活用した次世代バイオ・コンピューティング技術。
- 環境負荷や原料高騰に対応する代替食品原材料(ブドウ種子・ヒマワリ活用)の商業展開。
- 人工筋肉や腱を用いた複雑作業向けヒューマノイドロボット。
- 既存産業の構造変化を示すテーマ:
- 防衛・狭小空間探査における昆虫サイボーグ技術の実戦・商用導入。
- 自動化機器のユーザー(店舗オーナー)自らが開発に乗り出すボトムアップ型フード自動化。
- メタバースや垂直農法におけるコスト超過と収益化ギャップの顕在化、およびVC支援スタートアップの構造調整(131社の事業停止)。
Thoughts on the Market Podcast

Guide to the Markets by JP Morgan
Long-Term Capital Market Assumptions-「LTCMA」 by JP Morgan
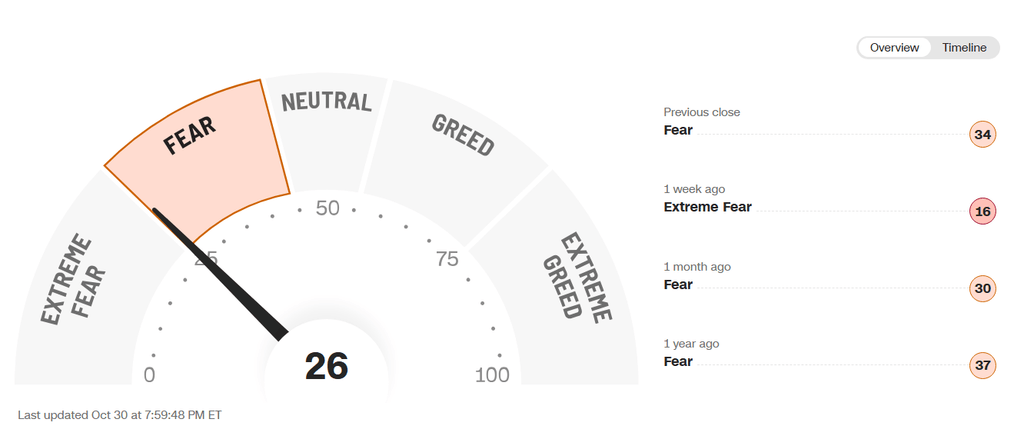
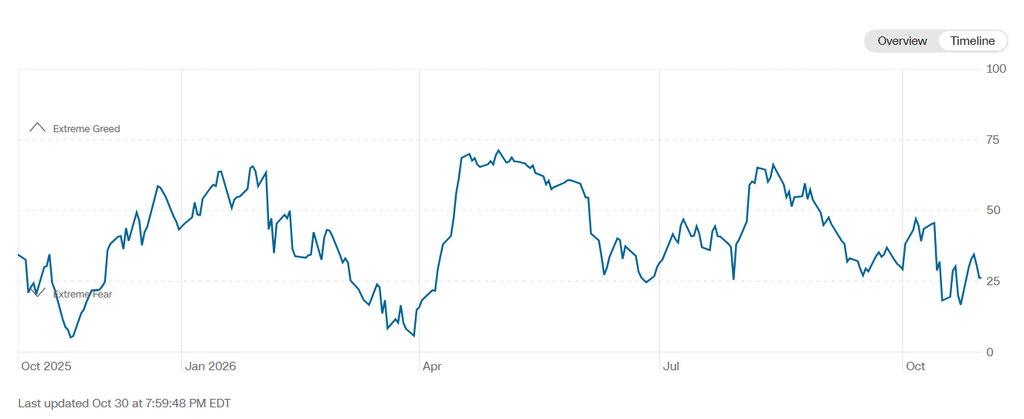
今週の動き





免責事項
記事は、一般的な情報提供のみを目的としてのみ作成したものであり、投資家に対する有価証券の売買の推奨や勧誘を目的としたものではありません。また、記事は信頼できると判断した資料およびデータ等により作成しておりますが、その正確性および完全性について保証するものではありません。また、将来の投資成果や市場環境も保証されません。最終的な投資決定は、投資家ご自身の判断でなされますようお願いします。

