今週の投資戦略
共通点
- 米国株式市場における企業業績の力強さとAI・クオリティ大型株の主導的役割(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、AI設備投資サイクルが大手ハイパースケーラーに支えられて強固であり、2027年半ばのS&P 500目標株価を8,300として米国株式をオーバーウェイトとし、質の高い米国大型株やクラウド主導ハイパースケーラーを選好しています。 Barron’sは、S&P 500の第3四半期増益率予想が前年同期比29.0%増と好調で、半導体(利益130%増)やエネルギー(利益128%増)が牽引しており、ボラティリティ局面での押し目買いや、クオリティ株(マイクロソフト、サービスナウ、バークシャー・ハサウェイ)への退避・選好を推奨しています。
- ネオクラウドや過剰レバレッジAIインフラ企業に対するクレジットリスク・債務懸念の高まり(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは市場背景・事例として言及) Morgan Stanleyは、CoreWeaveなどのネオクラウド事業者の債務がディストレスト水準(利回り15%超、CDSスプレッド1,100bp超)に達したことを報告し、設備投資増やM&Aに伴う社債発行ラッシュから米国投資適格社債(IG)をアンダーウェイトとし、借入金依存のプライベート・クレジットよりも公開ハイイールド債を選好しています。 Barron’sは、CoreWeaveの2032年債利回りが15%超(価格82%)へ急落したことや、オラクル<ORCL>のS&P格付けがBBBマイナス(投資適格最下位)であり、格下げされた場合のハイイールド債市場への深刻な影響やAI懐疑論の拡大を警戒・注意喚起しています。 CB Insightsは、データセンターの電力・計算資源不足に対応するため、実績や稼働前の段階で長期契約(AnthropicとVoltaの6年100億ドル契約、MicrosoftとJoulentの20年契約等)や高額な負債・信用枠(Voltaの50億ドル信用枠)が設定されている実態を報告しています。
- 高金利・物価高環境における中間期債券(3〜7年)や高配当・地方債ETFを活用した守りの運用(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、価格変動リスクを抑えつつ利息収入を得るため、イールドカーブの中期ゾーン(3〜7年債)をクレジットより選好し、課税対象の投資家には地方債(Municipals)の配分追加を検討することを推奨しています。 Barron’sは、10年物米国債利回りが5.2%前後に達する中、配当利回りの低下(1.07%)に対応するため、バンガード米国高配当株式ETF<VYM>、BNYメロン・エンハンスト・ディビデンド・アンド・インカムETF<BEDY>、iシェアーズ・インターナショナル・セレクト配当ETF<IDV>や地方債の活用を推奨しています。
- 伝統的消費関連シクリカル株に対する下押し圧力と生活必需品・ディフェンシブのヘッジ機能(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、高金利や消費低迷の逆風を受ける消費関連シクリカル株(Consumer-exposed cyclicals)をアンダーウェイト/警戒とし、生活必需品などのディフェンシブセクターをオーバーウェイト/選好としています。 Barron’sは、インフレや減量薬、大麻解禁の影響でアルコール消費が低迷する中、生活必需品セクターをAI減速に対する優れたヘッジ手段として評価し、アンハイザー・ブッシュ・インベブ<BUD>(脱アルコール技術によるミケロブ・ウルトラ・ゼロ等の成長、予想PER16倍)を買い・トップピックとしています。また、ターゲット<TGT>の増配鈍化(1.8%増)に警戒を示しています。
相違点
- グローバルな地域別資産配分(アセットアロケーション)の提示状況 Morgan Stanleyは、体系的な地域配分モデルを提示し、米国株式をオーバーウェイト、企業改革やデフレ脱却が進む日本株式を選好(Favor)、プロビジネスな環境や米中貿易停戦を背景にインド(構造的長期成長として推奨)やラテンアメリカを含む新興国株式をオーバーウェイト(半導体株高に伴う歪み補正のため配分幅は一部縮小)とする一方、米国との収益性格差拡大を理由に欧州等の米国を除く先進国株式をアンダーウェイトとしています。 Barron’sは、体系的な地域配分は示さず、米国市場を中心に論じつつ、海外の高配当銘柄に投資するiシェアーズ・インターナショナル・セレクト配当ETF<IDV>(配当利回り4.8%)の活用や、アンハイザー・ブッシュ・インベブの米国市場・海外市場での成長性に言及しています。 CB Insightsは、国・地域別のポートフォリオ配分ではなく、中国におけるロボティクス・具現化AIユニコーン(Kunlunxing Robotics, AGILINK, Pragmatik Labs)の急速な台頭や、米国・英国における電力・計算資源スタートアップ(Joulent, Volta, Atlas Atomics)への資金流入トレンドを報告しています。
- 生成AIスタートアップおよびAI関連銘柄の評価・リスク認識 Morgan Stanleyは、AI設備投資(AI capex)の80%が強固なバランスシートを持つレート非感応的な大手ハイパースケーラー主導であるためサイクルは堅固であるとし、クラウド主導ハイパースケーラーやAI採用企業をオーバーウェイト/選好としています。 Barron’sは、AI期待と同時にクレジット市場のリスクや個別企業のバリュエーションを厳格に評価し、マイクロソフト<MSFT>やサービスナウ<NOW>を押し目買い・選好、バークシャー・ハサウェイ<BRK.A/BRK.B>を避難先として評価する一方、CoreWeave<CRWV>やオラクル<ORCL>、収益成長が鈍化したアンソロピックに強い警戒感を示しています。 CB Insightsは、2026年創業の19社が数ヶ月でユニコーン化するバリュエーション急騰現象(Yann LeCunのAMI Labsが45億ドル、River AIが50億ドル、Core Automationが40億ドル、Mirendilが50億ドル等)を報告し、プロダクトや収益がない段階での評価額高騰や、AGILINK(ロボットハンド)等の実用化前の評価に対して懐疑的な視点を提示しています。
- 固定収益(債券)およびクレジットの運用戦略 Morgan Stanleyは、戦術的にイールドカーブの中期ゾーン(3〜7年債)を社債や短期債よりも選好し、長期債は構造的需給不均衡から警戒、投資適格社債(IG)を供給増リスクからアンダーウェイト、プライベート・クレジットよりも公開ハイイールド債を選好しています。 Barron’sは、10年物米国債(利回り5.2%前後)を魅力的なインカム源と捉えつつ、単なる配当利回りだけでなく自社株買いを含めたトータルな株主還元重視へのシフトを提唱し、デリバティブ活用型インカムETF(JEPI)や高配当ETF(VYM, BEDY, SCHD)の活用を推奨しています。 CB Insightsは、債券運用に関する判断はなく、AIデータセンター向け電力事業者(Joulent等)に対する大企業の超長期売買契約(Microsoftの20年契約、Anthropicの6年100億ドル契約)やプロジェクトファイナンスの動向を提示しています。
- 個別銘柄および新規ディスラプション・テーマの具体的な推奨・評価範囲 Morgan Stanleyは、アセットクラスやセクター単位での推奨(金融、ヘルスケア、エネルギー、ディフェンシブ、資本財等をオーバーウェイト/選好)を中心とし、個別銘柄の直接的な売買推奨は行っていません。 Barron’sは、多数の個別銘柄に対して具体的な投資判断やスコアを明示しています。買い・選好・トップピックとしてアンハイザー・ブッシュ・インベブ<BUD>、キャピタル・ワン<COF>(Discover買収で独自決済網化、50%上値余地)、マイクロソフト<MSFT>、サービスナウ<NOW>、バークシャー・ハサウェイ<BRK.A/BRK.B>、ベンディング・スプーンズ<BSP>を挙げています。また、ディスラプター評価としてディズニー<DIS>(インフィニティ・ビジョン導入でIMAXに対抗)、アマゾン<AMZN>(物流配送でUPS/FedExを上回る)、スペースX<SPCX>(スターリンクの衛星通信)に言及しています。 CB Insightsは、著名研究者によるAIラボ(AMI Labs, River AI, Core Automation, Mirendil)、電力・コンピュート開発(Joulent, Volta, Atlas Atomics)、ロボティクス(Kunlunxing Robotics, AGILINK, Pragmatik Labs, Walden Robotics)などの未上場スタートアップの調達・評価額動向を提示しています。
今週のConsensus Score
Consensus Table
| Theme | Morgan Stanley | Barron’s | Consensus Score | Consensus |
|---|---|---|---|---|
| 米国株式全体 (US Equities Overall) | Overweight / +1 | Positive / +1 | 1.0 | 2-Source Consensus |
| 質の高い米国大型株・クラウドハイパースケーラー (Quality Large-Cap US Equities & Cloud Hyperscalers) | Overweight / +1 | Buy / +1 | 1.0 | 2-Source Consensus |
| ネオクラウド・高負債AIインフラ・社債 (High-Debt AI Infrastructure & Neo-Cloud Corporate Debt) | Underweight / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| 中間期・短期ゾーン国債 (Intermediate & Short-Term US Treasuries) | Favor / +1 | Buy / +1 | 1.0 | 2-Source Consensus |
| 地方債 (Municipal Bonds) | Favor / +1 | Buy / +1 | 1.0 | 2-Source Consensus |
| 消費関連シクリカル株 (Consumer-Exposed Cyclicals) | Underweight / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| 生活必需品・ディフェンシブセクター (Consumer Staples & Defensives) | Overweight / +1 | Buy / +1 | 1.0 | 2-Source Consensus |
Consensus Scoreは、データが存在するソースの明示的な投資判断を正規化して算出した単純平均値です。
共通点
- 米国株式市場に対する前向きな見通しと企業利益の成長性(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、S&P 500の予想P/E倍率が1月の22.5倍から19.5倍へ改善し、2027年半ばの目標株価を8,300として米国株式をオーバーウェイトとし、質の高い大型株やクラウド主導ハイパースケーラーを選好しています。 Barron’sは、S&P 500の第3四半期企業利益予想が前年同期比29.0%増と好調で、半導体(利益130%増)やエネルギー(利益128%増)が牽引しており、PERの低下を背景に押し目買いや上昇相場の継続を見込んでいます。
- ネオクラウドや高負債AIインフラ企業に対するクレジットリスク・債務懸念(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは技術・インフラ調達の実態として言及) Morgan Stanleyは、CoreWeaveなどのネオクラウド事業者の債務がディストレスト水準(利回り15%超、CDSスプレッド1,100bp超)に達したことを報告し、設備投資増やM&Aに伴う社債発行ラッシュから米国投資適格社債(IG)をアンダーウェイトとし、借入金依存のプライベート・クレジットよりも公開ハイイールド債を選好しています。 Barron’sは、CoreWeaveの2032年債利回りが15%超(価格82%)へ急落したことや、オラクル<ORCL>のS&P格付けがBBBマイナス(投資適格最下位)であり、格下げされた場合のハイイールド債市場への深刻な影響やAI懐疑論の拡大を警戒・注意喚起しています。 CB Insightsは、データセンターの電力・計算資源不足に対応するため、実績や稼働前の段階で長期契約(AnthropicとVoltaの6年100億ドル契約、MicrosoftとJoulentの20年契約等)や高額な信用枠(Voltaの50億ドル信用枠)が設定されている実態を報告しています。
- 中間期・短期債券および地方債(Municipals)や高配当ファンドを活用した守りの運用(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、価格変動リスクを抑えつつ利息収入を得るため、イールドカーブの中期ゾーン(3〜7年債)をクレジットより選好し、課税対象の投資家には地方債(Municipals)の配分追加を検討することを推奨しています。 Barron’sは、10年物米国債利回りが5.2%前後に達する中、バンガード米国高配当株式ETF<VYM>、BNYメロン・エンハンスト・ディビデンド・アンド・インカムETF<BEDY>、iシェアーズ・インターナショナル・セレクト配当ETF<IDV>や地方債の活用を推奨しています。
- 伝統的消費関連シクリカル株に対する下押し圧力と生活必需品・ディフェンシブの選好(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、高金利や消費低迷の逆風を受ける消費関連シクリカル株(Consumer-exposed cyclicals)をアンダーウェイト/警戒とし、生活必需品などのディフェンシブセクターをオーバーウェイト/選好としています。 Barron’sは、インフレや減量薬、大麻解禁の影響でアルコール消費が低迷する中、生活必需品セクターをAI減速に対する優れたヘッジ手段として評価し、アンハイザー・ブッシュ・インベブ<BUD>(脱アルコール技術によるミケロブ・ウルトラ・ゼロ等の成長、予想PER16倍)を買い・トップピックとしています。また、ターゲット<TGT>の増配鈍化(1.8%増)に警戒を示しています。
相違点
- グローバルな地域別資産配分(アセットアロケーション)の提示状況 Morgan Stanleyは、体系的な地域配分モデルを提示し、米国株式をオーバーウェイト、企業改革やデフレ脱却が進む日本株式を選好(Favor)、プロビジネスな環境や米中貿易停戦を背景にインド(構造的長期成長として推奨)やラテンアメリカを含む新興国株式をオーバーウェイト(半導体株高に伴う歪み補正のため配分幅は一部縮小)とする一方、米国との収益性格差拡大を理由に欧州等の米国を除く先進国株式をアンダーウェイトとしています。 Barron’sは、体系的な地域配分は示さず、米国市場を中心に論じつつ、海外の高配当銘柄に投資するiシェアーズ・インターナショナル・セレクト配当ETF<IDV>(配当利回り4.8%)の活用や、アンハイザー・ブッシュ・インベブの米国市場・海外市場での成長性に言及しています。 CB Insightsは、国・地域別のポートフォリオ配分ではなく、中国におけるロボティクス・具現化AIユニコーン(Kunlunxing Robotics, AGILINK, Pragmatik Labs)の急速な台頭や、米国・英国における電力・計算資源スタートアップ(Joulent, Volta, Atlas Atomics)への資金流入トレンドを報告しています。
- 生成AIスタートアップおよびAI関連銘柄の評価・リスク認識 Morgan Stanleyは、AI設備投資(AI capex)の80%が強固なバランスシートを持つレート非感応的な大手ハイパースケーラー主導であるためサイクルは堅固であるとし、クラウド主導ハイパースケーラーやAI採用企業をオーバーウェイト/選好としています。 Barron’sは、AI期待と同時にクレジット市場のリスクや個別企業のバリュエーションを厳格に評価し、マイクロソフト<MSFT>やサービスナウ<NOW>を押し目買い・選好、バークシャー・ハサウェイ<BRK.A/BRK.B>を避難先として評価する一方、CoreWeave<CRWV>やオラクル<ORCL>、収益成長が鈍化したアンソロピックに強い警戒感を示しています。 CB Insightsは、2026年創業の19社が数ヶ月でユニコーン化するバリュエーション急騰現象(Yann LeCunのAMI Labsが45億ドル、River AIが50億ドル、Core Automationが40億ドル、Mirendilが50億ドル等)を報告し、プロダクトや収益がない段階での評価額高騰や、AGILINK(ロボットハンド)等の実用化前の評価に対する懸念を提示しています。
- 個別銘柄および新規ディスラプション・テーマに対する具体的な推奨範囲 Morgan Stanleyは、アセットクラスやセクター単位での推奨(金融、ヘルスケア、エネルギー、ディフェンシブ、資本財等をオーバーウェイト/選好)を中心とし、個別銘柄の直接的な売買推奨は行っていません。 Barron’sは、多数の個別銘柄に対して具体的な投資判断を明示しています。買い・選好・トップピックとしてアンハイザー・ブッシュ・インベブ<BUD>、キャピタル・ワン<COF>(Discover買収で独自決済網化、50%上値余地)、マイクロソフト<MSFT>、サービスナウ<NOW>、バークシャー・ハサウェイ<BRK.A/BRK.B>、ベンディング・スプーンズ<BSP>を挙げています。また、ディスラプター評価としてディズニー<DIS>(インフィニティ・ビジョン導入でIMAXに対抗)、アマゾン<AMZN>(物流配送網)、スペースX<SPCX>(スターリンク)に言及しています。 CB Insightsは、著名研究者によるAIラボ(AMI Labs, River AI, Core Automation, Mirendil)、電力・コンピュート開発(Joulent, Volta, Atlas Atomics)、ロボティクス(Kunlunxing Robotics, AGILINK, Pragmatik Labs, Walden Robotics)などの未上場スタートアップの調達・評価額動向を提示しています。
GIC Weekly by Morgan Stanley
📉 投資戦略の推奨事項
- 基本方針:
- インフレ急伸や一部の過剰レバレッジ企業(ネオクラウド事業者等)の債務懸念により市場ボラティリティが生じているが、全体として成長と企業収益は堅調であり、レート非感応的な大手ハイパースケーラーが牽引するAI設備投資サイクルは維持されている。
- 市場のボラティリティを利用してポートフォリオを再調整(リバランス)し、2027年に向けて株式と債券の双方で中〜高一桁(mid-to-high-single-digit)のリターンを見込む。
- 戦略的ベンチマークからの主要な傾き(tilts)を中立化しつつ、クレジット・リスクに留意する。
- 単純な時価総額加重インデックス(cap-weighted index)のパッシブ保有よりも、ファンダメンタルズに基づく個別銘柄選別(stock-picking)を選好する。
- Morgan Stanley & Co.による2027年半ば(2Q2027)のS&P 500目標株価8,300を前提に、株式に対して強気(bullish)の見通しを維持する。
- 株式/エクイティ:
- パッシブな時価総額加重インデックスの単純保有を避け、ファンダメンタルズに基づくアクティブな銘柄選別(stock-picking)を実施する。
- 消費関連シクリカル株の逆風の中で、質の高い米国大型株(quality large-cap US stocks)への絞り込み(narrowing)に備える。
- オーバーウェイト・購入選好:
- 米国株式(US Equities):オーバーウェイト(Overweight)。時価総額加重インデックス保有よりアクティブな銘柄選別を選好する。
- 質の高い米国大型株(Quality large-cap US stocks):選好・絞り込み。
- 金融(Financials):オーバーウェイト / 選好(Overweight / Favor)。
- ヘルスケア(Health Care):オーバーウェイト / 選好(Overweight / Favor)。
- エネルギー(Energy):オーバーウェイト / 選好(Overweight / Favor)。
- 一部のディフェンシブセクター(Select defensives):オーバーウェイト / 選好(Overweight / Favor)。
- 一部の資本財(Select industrials):選好(Favor)。
- 選択的なクラウド主導ハイパースケーラーおよびAI採用企業(Select cloud-dominant hyperscalers and AI adopters):オーバーウェイト / 選好(Overweight / Favor)。強固なバランスシートを持ち、自前の営業キャッシュフローで投資を賄うため。
- ニュートラル:
- 原文において、株式セクター単体に対する明示的なニュートラル(Neutral)の記載なし。
- アンダーウェイト・縮小選好:
- 消費関連シクリカル株(Consumer-exposed cyclicals):高金利や消費低迷の逆風(headwinds)を背景に警戒・回避傾向とする。
- 米国を除く先進国株式(International Equities / Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。
- 新興国株式のオーバーウェイト配分の一部縮小(reduced its overweight):半導体銘柄の大幅急騰に伴うインデックス構成比の歪みを補正するため実施する。
- 地域配分:
- オーバーウェイト:
- 米国(US):オーバーウェイト(Overweight)。GenAI設備投資による生産性ブームや積極的な財政・規制刺激策を背景とするが、インデックス保有よりも個別銘柄選別を選好する。
- 新興国市場(Emerging Markets):オーバーウェイト(Overweight)。ラテンアメリカにおけるプロビジネスな政治的安定や直接投資機会、アジアにおける戦略的再編機会や米中貿易摩擦の1年間停戦を評価する(半導体株高による構成比の歪みを補正するためオーバーウェイト幅を一部縮小)。
- インド(India):構造的な長期成長(secular growth long)として推奨する。
- 日本(Japan):見通し改善・選好(like)。企業再編の進行、30年ぶりのデフレ脱却およびリフレ進行を好感する。
- ニュートラル:
- 原文において、地域配分に対する明示的なニュートラル(Neutral)の記載なし。
- アンダーウェイト:
- 米国を除く先進国株式 / 欧州(Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。米国同業他社との収益性格差拡大や国内成長の伸び悩みを理由とする。
- 固定収益(債券):
- 選好:
- イールドカーブの中期ゾーン(Intermediate rates / belly of the curve):価格変動リスクを抑えつつ良好な利息(クーポン)収入を獲得できるため、クレジットよりも選好(prefer intermediate rates to credit)する。
- 地方債(Municipals):課税対象の投資家(tax-sensitive investors)において配分追加を検討(Consider adding to municipals)する。
- 米国国債(US Treasuries):2027年に向けた債券ラリー(bond rally)に備えて買い姿勢(buyers)とする。
- オポチュニスティック債券(Opportunistic Fixed Income):モデルベンチマーク外の配分としてマーケットウェイト(Market-Weight)。
- 公開市場のハイイールド債(High Yield):プライベート・クレジットと比較して、優れた流動性、高い透明性、有利な信用品質を備え競合力があるため選好する。
- その他地域(ROW)および新興国市場債券(Emerging Market Debt):良好な利回りを有し、経済成長改善に伴いスプレッドのわずかな縮小余地があるため選好する。
- 回避・アンダーウェイト:
- 米国投資適格社債(US Investment Grade / IG):アンダーウェイト(Underweight / 中立に近い見解)。設備投資増加やM&A活動の活発化に伴う社債発行ラッシュ(供給増リスク)を警戒する。
- クレジット全般(Credit):中間金利に対して非選好とする。
- 短期デュレーション(Short-duration):露出を制限(limited short-duration exposure)することを推奨する。
- 長期債(Long end):構造的な需給不均衡とタームプレミアム拡大が続いているため警戒する。
- 代替資産/その他:
- オーバーウェイト・選好:
- 実物資産(Real Assets):オーバーウェイト(Overweight)。株式と債券の相関上昇に対する分散効果を評価する。実質金利のプラスやサービスインフレの粘着性を考慮し、産業用金属、エネルギーインフラ、住宅不足解消機会へ選択的に投資する。
- ヘッジ戦略(Hedged Strategies):オーバーウェイト(Overweight)。企業固有リスク(idiosyncratic risk)が高まり銘柄間分散が拡大する環境に対応するため、高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型のアクティブ戦略を選好する。
- アンダーウェイト・回避:
- プライベート・クレジット(Private Credit):流動性、透明性、信用品質の面で公開ハイイールド債に見劣りし、過剰レバレッジ企業の不透明感から非選好とする。
- ヘッジ・リスク管理:
- 課税対象の投資家は地方債(municipals)の配分を追加し、債券ラリーに備える。
- 戦略的ベンチマークからの主要な傾き(tilts)を中立化(neutralize)し、クレジットリスクに留意する。
- 株式と債券の相関上昇に備え、実物資産(産業用金属、エネルギーインフラ等)やヘッジファンド戦略(低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル)を活用してポートフォリオの分散効果を高める。
- 投資適格社債の発行増加リスク、過剰レバレッジを抱える一部のAI関連企業(CoreWeave等のネオクラウド事業者)の信用デフォルトリスク、インフレ上振れに伴うタカ派的Fed懸念などの市場ボラティリティ局面を捉えてポートフォリオを再調整(リバランス)する。

Global-Investment-Office-Insights
digitalcontent.morganstanleyclientserv.com
Barron’s Digest
📉 投資戦略の推奨事項
- 基本方針:
- S&P500構成企業の第3四半期増益率予想は前年同期比29.0%増と非常に好調であり、企業業績が市場の強固な下支えとなっている。
- 配当利回りが過去最低水準(1%近辺)に低下する中、単なる配当利回りだけでなく自社株買いを含めたトータルな株主還元や、成長投資への手元資金の配分を見極める必要がある。
- AIバブル懸念やクレジット市場(社債利回り上昇)の動向により市場が動揺しているが、確固たる足場を持つクオリティ企業への押し目買いや、リスクオフ時の安全資産への退避など、戦術的なポジション取りが求められる。
- 11月の州住民投票(カリフォルニア州、ワシントン州、コロラド州など)での富裕層増税案の審議は、今後の連邦レベルでの税制改正動向を占う試金石となる。
- 株式/エクイティ:
- ノンアルコールビールの技術革新により「罪ある株式(Sin Stocks)」に該当する大手ビール企業に新たな成長機会・買い場が到来している。
- AI関連株の急落やネオクラウド企業の債務懸念に対し、過度なレバレッジを抱えない健全な企業や、押し目買いの機会を見極める姿勢が重要である。
- 配当を重視する投資家は、時価総額加重指数だけでなく、デリバティブ活用型ETFや高配当ファンド、自社株買いを積極的に行う企業への注目が必要である。
- セクター:
- 清涼飲料・ビール(選好・買い場): 脱アルコール技術や機能性表示などのイノベーションにより、健康志向の需要を取り込めるため。
- テクノロジー・半導体・ソフトウェア(選好・注目・押し目買い): 第3四半期の増益率(半導体130%増)を牽引しており、AI需要は長期的に有望だが、足元では信用リスクやバリュエーション調整に留意する。
- エネルギー(選好・上方修正): 原油価格上昇に伴い、第3四半期の利益成長率予想が128%増へ大幅上方修正されたため。
- 企業向けクラウド・ソフトウェア(選好・安全): 確立された顧客基盤とAI統合力を持ち、確実な収益を創出できるため。
- 生活必需品(選好・ヘッジ): AI関連銘柄の減速や市場ボラティリティに対する優れたヘッジ手段として機能するため。
- AI専用クラウド(ネオクラウド)・高負債AI関連(警戒・慎重): 借入金依存の設備投資サイクルや社債利回り急上昇、格下げリスクなどクレジットリスクが高まっているため。
- 購入・選好銘柄:
- アンハイザー・ブッシュ・インベブ<BUD> → 買い・選好 → ノンアルコールビール(ミケロブ・ウルトラ・ゼロ等)の技術革新で市場をリードし、予想PER16倍と割安なため。
- マイクロソフト<MSFT> → 買い・選好 → 他社のAI統合を支援する法人向け市場で確固たる足場を持ち、適正なバリュエーションなため。
- サービスナウ<NOW> → 買い・選好 → 企業向けクラウドサービスで確固たる足場を持ち、AI統合力と収益性に優れるため。
- バークシャー・ハサウェイ<BRK.A><BRK.B> → 買い・選好 → 株式市場の売り局面での最も安全かつ堅実な退避先となり得るため。
- キャピタル・ワン・ファイナンシャル<COF> → 買い・トップピック → ディスカバー買収による自社決済ネットワーク化で大手2社への手数料支払いを大幅削減できるため。
- ベンディング・スプーンズ<BSP> → 注目・選好 → 従業員1人当たり売上・EBITDAの高成長と強力な営業レバレッジを評価され、バークシャーが追加購入したため。
- バンガード米国高配当株式ETF<VYM> → 選好 → 経費率が0.04%と圧倒的に低く、安定した配当利回り(2.4%)が得られるため。
- BNYメロン・エンハンスト・ディビデンド・アンド・インカムETF<BEDY> → 選好 → 普通株と優先株への投資で高利回り(7.5%)が得られるため。
- iシェアーズ・インターナショナル・セレクト配当ETF<IDV> → 選好 → 海外の高配当企業に分散投資でき高利回り(4.8%)が得られるため。
- JPモルガン・エクイティ・プレミアム・インカムETF<JEPI> → 注目・選好 → オプション取引を活用して株式保有から高いインカム収入が得られるため。
- 売却・縮小・警戒銘柄:
- コアウィーブ<CRWV> → 警戒・リスク大 → 借入金依存の設備投資サイクルで社債利回りが15%超へ急騰し、デフォルト懸念が高まっているため。
- オラクル<ORCL> → 警戒 → データセンター建設に伴うフリーキャッシュフロー赤字と巨額負債により、非投資格付け(ジャンク債)への格下げリスクがあるため。
- アンソロピック(未上場) → 警戒 → 売上成長率が鈍化しており、巨額のAIモデル開発コストに対する収益性や高評価額への懸念があるため。
- ターゲット<TGT> → 警戒・減速 → 配当引き上げ率が従来の20〜32%から1.8%へ大幅に鈍化しているため。
- IMAX<IMAX> → 警戒 → ディズニーの独自大画面フォーマット導入により、独占的なプレミアム料金設定が抑制される懸念があるため。
- 固定収益(債券):
- 10年物米国債利回りは5.2%前後と魅力的であり、株式以上のインカム収入源となっている。
- TIPSの予想インフレ率は2.3%台と低水準に抑えられているが、実際のインフレ指標(CPIやPCE)は高止まりしており、市場予想と実体経済の乖離に注意が必要である。
- 高負債のAI関連企業(コアウィーブ、オラクル等)の社債は信用リスクが高まっており、オラクル債が非投資格付けへ格下げされた場合のハイイールド債市場全体の波及リスクを警戒すべきである。
- 代替資産/その他:
- スペースX(スターリンク)<SPCX> → 注目 → 衛星ブロードバンドで圧倒的な地位を築くが、既存大手通信会社の地上網を完全に代替するものではなく、補完的役割にとどまる。
- アマゾン<AMZN> → 注目・ディスラプター → 倉庫代行と配送網の拡充によりフェデックスやUPSを抜く最大の小口配送業者へ成長しているが、ヘルスケア事業など一部撤退事例も存在する。
- 今週の注目個別銘柄:
- アンハイザー・ブッシュ・インベブ — 買い — 脱アルコール技術や機能性ノンアルコールビールの投入により成長市場を牽引し、予想PER16倍と株価が割安なため。
- マイクロソフト — 買い — 法人向けクラウドおよびAI統合で圧倒的な足を持ち、適正なバリュエーションでAI成長を享受できるため。
- サービスナウ — 買い — 企業向けクラウドで確固たる基盤を持ち、AI活用の実効性と安定した収益力が高く評価されるため。
- バークシャー・ハサウェイ — 買い — 市場全体の売り圧力やAI警戒感に対する最も堅実な避難先であり、ベンディング・スプーンズ等への厳選投資成果も大きいため。
- キャピタル・ワン・ファイナンシャル — 買い — ディスカバー買収による独自決済ネットワーク化で大手2社への手数料支払いを削減し、50%の上値余地が見込めるため。
- ベンディング・スプーンズ — 注目 — 従業員1人当たり売上・EBITDAの高成長と営業レバレッジを評価され、バークシャーからの追加出資を受けたため。
- コアウィーブ — 警戒 — 巨額の借入金に依存した事業構造で社債利回りが15%超へ急騰し、デフォルト懸念・信用リスクが高まっているため。
- オラクル — 警戒 — フリーキャッシュフローの赤字と巨額の債務により、投資適格最下位から非投資格付け(ジャンク債)への格下げリスクが迫っているため。
バロンズ・ダイジェスト
米国で最も著名な投資週刊誌「BARRON'S(バロンズ)」の記事から、他では読むことができない厳選した米国の株式、証券などの金融商品や米国経済のプロ向け情報を、日本語で毎日お届けします。
barrons.jiji.com
CB Insights
🔭 今週の投資テーマ
- AI:
- AI研究自体の自動化・高度化:OpenAIやAnthropic出身の著名研究者が、AI研究を行うAI(AI that does AI research)を開発するスタートアップ(Core Automation, Mirendil)を立ち上げ、製品や収益がない初期段階から短期間で40億〜50億ドル規模の高評価額を獲得しています。
- 物理世界を学習する世界モデル:Meta出身のヤン・ルカンが設立したAMI Labsが、動画から物理世界の仕組みを学習するAIを開発しています。
- 開発者向けモデル訓練ツール:xAI元共同創業者のイゴール・バブシュキンが設立したRiver AIが、開発者が独自モデルを訓練するためのツールおよびAPI(6月から稼働中)を提供しています。
- AIアシスタント:Townが公開ローンチから4ヶ月で評価額10億ドルに到達し資金調達を実施しています。
- Physical AI / Robotics:
- 人型ロボット(ヒューマノイド)の現場導入:トヨタ・リサーチ・インスティテュートからスピンアウトしたWalden Roboticsが、トヨタの工場でフルシフト稼働する人型ロボットを展開しています。
- 大手IT企業からのロボティクス・具現化AI(Embodied AI)スピンアウト:中国では、元Alibaba Cloud社長や元Li Auto自動運転責任者によるKunlunxing Robotics、AgiBotからスピンアウトしたロボットハンド開発のAGILINK、元AlibabaのQwenモデル責任者が設立したPragmatik Labsなどが相次いで立ち上がり、短期間で評価額10億ドル超を達成しています。
- FinTech / Payments:
- 該当なし(原文に記載なし)
- InsurTech:
- 該当なし(原文に記載なし)
- Blockchain / Stablecoin:
- 該当なし(原文に記載なし)
- その他の注目テーマ:
- AIデータセンター向け電力およびコンピュート供給インフラ:データセンターの建設や送電網接続に1〜7年を要することから、稼働前の電力開発企業(Joulent)、コンピュート提供企業(Volta)、ステルス段階の原子力スタートアップ(Atlas Atomics)が、実際の供給開始前や顧客未公表の段階で超大型契約や高評価額での資金調達を実現しています。
📈 資金流入・成長シグナル
- 資金調達が活発な分野:
- 2026年創業のAIスタートアップ(著名研究者による独立ラボ、開発者向け訓練ツール、AI研究を行うAI)。
- AIデータセンター向け電力・コンピュート開発および原子力スタートアップ。
- ロボティクス・具現化AI(人型ロボット、ロボットハンド、オフィスおよびロボット向けエージェント)。
- AIアシスタント。
- 資金調達が増加している企業・領域:
- Town:公開4ヶ月で1億800万ドルのシリーズBを調達、評価額10億ドル。
- AMI Labs:10億ドルを調達、評価額45億ドル。
- River AI:11億ドルを調達、評価額50億ドル。
- Core Automation:数週間で評価額10億ドルから40億ドル目標へ急上昇。
- Mirendil:評価額10億ドル到達から3ヶ月で50億ドル評価額での資金調達を交渉中。
- Joulent:National Gridから17億5000万ドル(35%株式)を取得、評価額50億ドル。
- Volta:NVIDIAが共同リードとなり3億ドルを調達(評価額24億ドル)、さらに50億ドルの信用枠を獲得。
- Atlas Atomics:ステルス段階で約4億ドルを調達、評価額19億ドル。
- AGILINK:設立150日未満で評価額10億ドルを突破。
- Walden Robotics:評価額11億ドル。
- 大企業との提携・導入が進んでいる分野:
- ハイパースケーラーと電力供給事業者の長期契約:MicrosoftとChevronがJoulentの2.67GWガス火力発電所(2028年稼働予定)から20年間の電力供給契約を締結。
- AI企業とコンピュート供給事業者の長期契約:AnthropicがVoltaと6年間・100億ドルのコンピュート契約を締結。
- 大手半導体・インフラ企業による資金・信用供与:NVIDIAによるVoltaへの出資および50億ドルの信用枠設定。
- 自動車大手によるロボティクス導入・スピンアウト:トヨタ自動車の工場においてWalden Roboticsの人型ロボットがフルシフト稼働し、トヨタが顧客兼出資元として支援。
🧭 中長期的な投資テーマ
- 今後の市場拡大が期待されるテーマ:
- AI研究そのものを自律的に行うAI(AI that does AI research)の開発。
- 動画等を通じて物理世界の挙動・仕組みを学習する物理AI(Physical AI)/世界モデル。
- AIデータセンターの電力不足を解消するための専用電力開発(ガス火力、原子力)および長期コンピュート供給インフラ。
- 工場や現場の稼働に特化した具現化AI(Embodied AI)、人型ロボット、ロボットハンドなどの実用化。
- 既存産業の構造変化を示すテーマ:
- 創業からユニコーン化(評価額10億ドル到達)までの期間の劇的な短縮(2026年創業の19社が数ヶ月でユニコーン化、平均3.4年からの著しい圧縮)。
- 製品、収益、または稼働中の発電所がない段階での、著名研究者の経歴や将来の供給能力に対する超大型事前出資・高評価額の付与。
- ハイパースケーラーや主要AI企業(Microsoft, Anthropic等)による、20年や6年といった超長期の電力・コンピュート確保に向けた数十億〜百億ドル規模の資金・契約の先行コミットメント。
- 大手IT企業(Alibaba, Li Auto, トヨタ等)からの優秀な人材や技術のスピンアウトによる、独立系ロボティクス・具現化AI企業の急速な台頭。
「CBインサイツ」のニュース・最新情報 – 日本経済新聞
米国でスタートアップやベンチャーキャピタルの最新動向をリポートし、コンサルティングも手掛ける「CBインサイツ」。同サイトのコンテンツを紹介します
www.nikkei.com
Thoughts on the Market Podcast
Thoughts on the Market Podcast | Morgan Stanley
Listen to our financial podcast, featuring perspectives from leaders within Morgan Stanley and their perspectives on the…
www.morganstanley.com

市場の風を読む (Thoughts On the Market)|モルガン・スタンレー
モルガン・スタンレーが配信する金融ポッドキャスト「市場の風を読む」では、モルガン・スタンレーのリーダー達からみた市場の展望と、市場形成に影響を及ぼす要因についての見解を取り上げます
morganstanley.co.jp
Guide to the Markets by JP Morgan
Guide to the Markets
~2025年第4四半期~ 3ヵ月毎に更新される “Guide to the Markets” は、説得力のあるデータやグラフを用いて、最新の金融市場や経済環境のトレンドを解説します。
am.jpmorgan.com
Long-Term Capital Market Assumptions-「LTCMA」 by JP Morgan
J.P.モルガンの超長期市場予測
Long-Term Capital Markets Assumptions 2025年版です。今回、第29回年次レポートでは、成長率の上昇、堅調な設備投資、および金利の上昇という経済の新時代に向け、投資家がポートフォリオをどのように構築でき…
am.jpmorgan.com
今週の動き
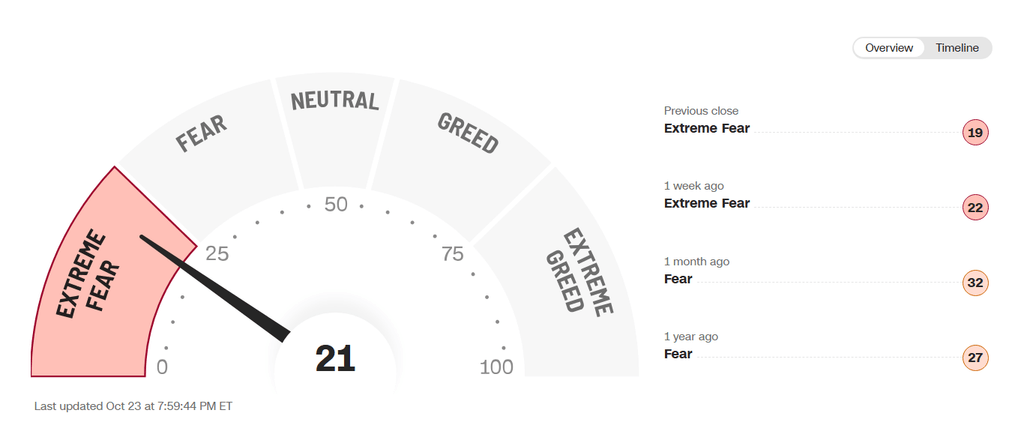
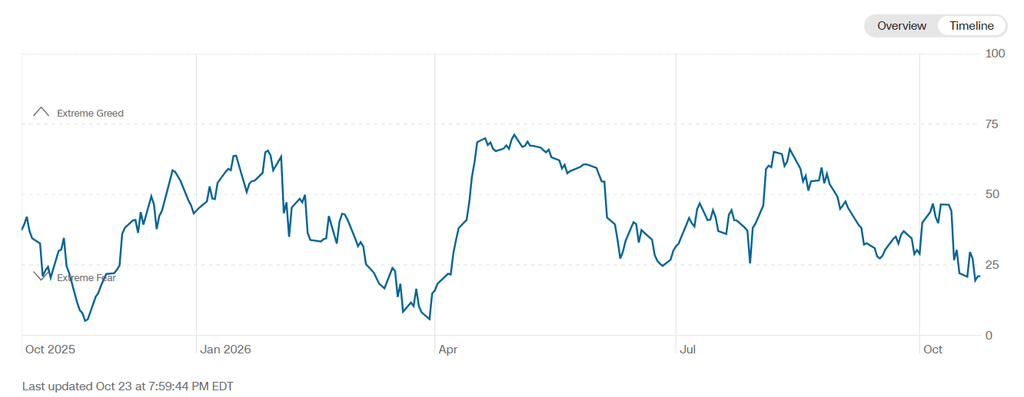

Fear and Greed Index – Investor Sentiment | CNN
CNN’s Fear & Greed Index is a way to gauge stock market movements and whether stocks are fairly priced. The index uses s…
edition.cnn.com
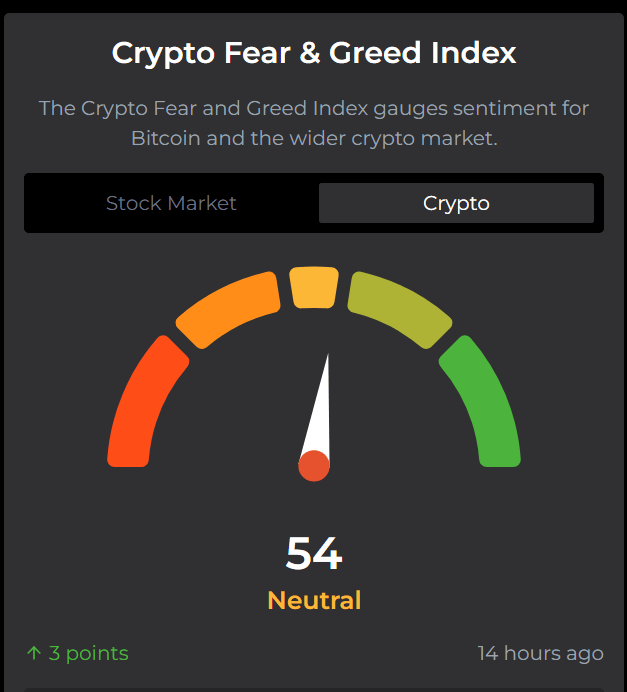
Fear and Greed Index | Stock and Crypto Sentiment
The Fear and Greed Index is a market sentiment indicator used to gauge investor sentiment in the stock market, typically…
feargreedmeter.com
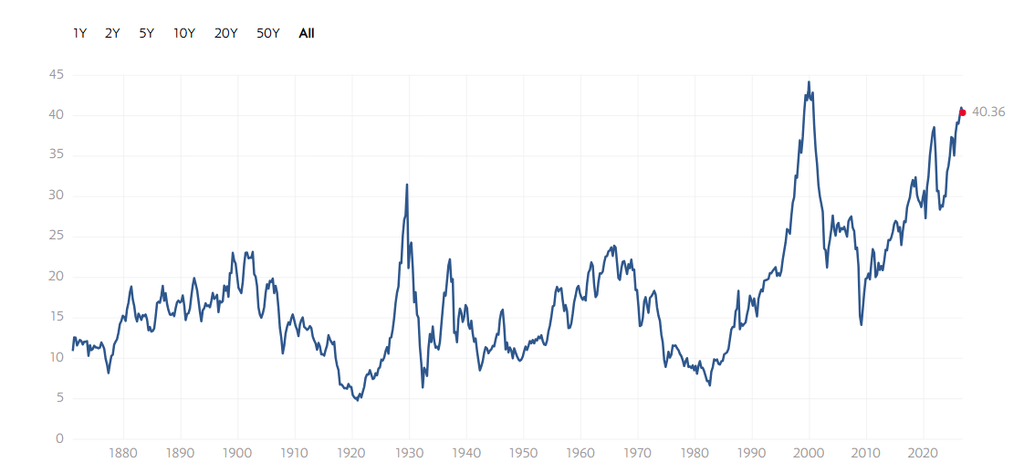

Shiller PE Ratio – Multpl
Shiller PE Ratio chart, historic, and current data. Current Shiller PE Ratio is 41.60, a change of -0.06 from previous m…
www.multpl.com


Just a moment…
www.gurufocus.com

Hang Seng Indexes
Hang Seng Index
www.hsi.com.hk


免責事項
記事は、一般的な情報提供のみを目的としてのみ作成したものであり、投資家に対する有価証券の売買の推奨や勧誘を目的としたものではありません。また、記事は信頼できると判断した資料およびデータ等により作成しておりますが、その正確性および完全性について保証するものではありません。また、将来の投資成果や市場環境も保証されません。最終的な投資決定は、投資家ご自身の判断でなされますようお願いします。

