今週の投資戦略
共通点
企業業績の力強い成長と年末に向けた米国株式市場の上昇見通し(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは今週の対象分野が異なるため該当なし) Morgan Stanleyは、S&P500の予想P/E倍率が1月の22.5倍から19.5倍へ圧縮され、企業収益主導の健全な調整が進んだと分析しています。金利に左右されないAI設備投資ブームが力強い成長を支えており、2027年半ばのS&P500目標株価8,300、2027年12月の10年債利回り予想4.7%を前提に、向こう6〜12か月の米国株式に対して前向きな姿勢を維持し、オーバーウェイトとしています。 Barron’sは、第3四半期の企業利益予想が前年同期比29%増と極めて好調であること、バリュエーションの低下、原油安や金利低下、中間選挙通過後の不確実性解消を背景に、年末に向けてS&P500が8,000へ達する力強い上昇相場に向かう条件が整いつつあると分析しています。
時価総額加重指数の集中リスクとアクティブなクオリティ株選別・集中投資の重視(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは該当なし) Morgan Stanleyは、時価総額加重インデックス全体のパッシブ保有を避けるよう推奨しています。市場の広がり(breadth)の急悪化や指数パフォーマンスの一極集中が進む局面では、ファンダメンタルズに基づくアクティブな銘柄選別(ストック・ピッキング)を実施し、質の高い米国大型株(Quality large-cap US stocks)への絞り込み(market narrowing)に備えるべきと判断しています。 Barron’sは、株式市場の内部で二極化が進み均等加重指数が下落している現状を受け、時価総額加重インデックス投資を核にしつつ少数の優れた集中投資ファンドを組み合わせるコア・アンド・エクスプローラー戦略を提唱しています。GMO米国株クオリティーETF(QLTY)、JPモルガン・エクイティ・フォーカスETF(JPEF)、アルジャー・フォーカス・エクイティ・ファンド(ALAFX)、デービス・セレクト米国株ETF(DUSA)などを通じたクオリティ株への厳選投資や、インベスコ・ラッセル1000イコール・ウエートETF(EQAL)による均等加重分散を推奨しています。また、プリンシパル・アセット・マネジメントによるメガキャップ株(M7)のオーバーウェート推奨も取り上げています。
生成AI関連投資の持続とハイテク大手・半導体の選好(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは制作特化AIの実用化・M&A動向として言及) Morgan Stanleyは、AI設備投資ブーム(AI-capex build-out)は金利変動に対して非感応的(rate-insensitive)であり、大手の営業キャッシュフローによって賄われているため利上げ局面でも継続すると評価し、クラウド主導のハイパースケーラーを選択的オーバーウェイトとしています。 Barron’sは、大型ハイテク・メガキャップ株のオーバーウェートを推奨し、マイクロン・テクノロジー(MU)についてAIデータセンター向け需要逼迫と長期契約の進展、予想PER6.4倍という割安感から注目・選好としています。 CB Insightsは、出演者の代替ではなく照明・編集・VFXなどの制作ワークフローを担う映像制作・ポストプロダクション特化型AIツール(InterPositive、Wonder Dynamics、Asteria)への資金流入を報告しています。NetflixによるInterPositiveの買収(現金5億8700万ドル)やAutodeskによるWonder Dynamicsの買収(Autodesk Flow Studioとして統合)など、大手企業による特化型AI技術の買収・囲い込みが急速に進展していると分析しています。
AI設備投資に伴う社債発行急増・負債負担および高レバレッジ企業への警戒(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは該当なし) Morgan Stanleyは、米国投資適格社債(IG)をアンダーウェイト(中立に近い見解)とし、設備投資増やM&Aによる社債発行ラッシュ(供給増リスク)を警戒しています。また、プライベート・クレジットについても借入コスト上昇に伴う評価損リスクから非選好としています。 Barron’sは、オラクル(ORCL)やコアウィーブ(CRWV)など、AI設備投資に伴い巨額の社債を発行して負債を膨らませる企業について、社債価格や信用格付けの悪化を警戒しています。また、変動金利負債が多い企業やキャッシュフロー創出が遠い企業への警戒を促しています。
地方債(Municipals)の活用によるリスク管理とポートフォリオ補強(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは該当なし) Morgan Stanleyは、課税対象の投資家において地方債(Municipals)の配分追加を検討することを推奨しています。 Barron’sは、債券ポートフォリオの安定化手段として、バンガード地方債ETF(VTEB)やiシェアーズ全国地方債ETF(MUB)、超短期債のiシェアーズ0-3カ月米国債ETF(SGOV)などの低コストETFが選好されている事例を提示しています。
相違点
セクター配分の具体的投資判断 Morgan Stanleyは、金融(オーバーウェイト/選好)、ヘルスケア(オーバーウェイト/選好)、エネルギー(オーバーウェイト/選好)、一部のディフェンシブセクター(オーバーウェイト)、一部の資本財(選好)を推奨する一方、高金利や消費低迷の逆風を受ける消費関連シクリカル株をアンダーウェイト/警戒としています。 Barron’sは、石油精製(ディーゼル燃料高の恩恵を受けるバレロ・エナジー、フィリップス66)やクルーズ船(ロイヤル・カリビアン、カーニバル)を選好・注目とする一方、燃料高に苦しむ航空会社(ジェットブルー、アメリカン航空)を警戒としています。また、AIエージェントによる自動解約や最適化の影響を受けるサブスクリプション・慣性依存型サービス(プラネット・フィットネス、シリウスXM、エアビーアンドビー、ブッキング、チャールズ・シュワブ)に警戒感を示しています。 CB Insightsは、上場セクターの売買判断は行っていませんが、代替的な成長セクターとしてアスリート主導の新興スポーツリーグ(TMRW Sports、Unrivaled、Baller League)、インフルエンサー主導のCPGブランド(W、Khloud、Sprinter Spirits)、および伝統的金融とブロックチェーンの融合領域(Bastion、Stablecore、Digital Asset、R3)への資金流入を提示しています。
グローバルな地域アロケーション(国・地域別配分)の提示状況 Morgan Stanleyは、体系的な地域配分モデルを提示しています。米国株式をオーバーウェイト、企業改革とデフレ脱却が進む日本株式を選好、構造的成長のインドやラテンアメリカ、中国を含む新興国株式をオーバーウェイト(半導体株高による歪み補正のため配分幅は一部縮小)とする一方、米国との収益性格差拡大を理由に欧州などの米国を除く先進国株式をアンダーウェイトとしています。 Barron’sは、体系的な地域配分は示さず、米国市場を中心としつつ、ネットフリックス(NFLX)の米国外での視聴時間増加や世界首位維持を評価してドイツ銀行が買いに引き上げた動向などを取り上げています。 CB Insightsは、地域別アロケーションに関する言及はありません。
固定収益(債券)市場における金利見通しと運用戦術 Morgan Stanleyは、利回り上昇は実質成長と正常化を反映した合理的な動きであるとし、戦術的にイールドカーブの中期ゾーン(3〜7年債)をクレジットより選好しています。長期債は構造的需給不均衡とタームプレミアム拡大から警戒し、短期デュレーションも露出を制限する一方、オポチュニスティック債券において公開ハイイールド債を選好しています。 Barron’sは、10年債利回りが5%近辺に達する中、イラン情勢の沈静化による原油安やインフレ鈍化に伴い、5%割れへの金利低下余地を期待しています。個別戦略として低コスト地方債ETFや超短期国債ETFの組み合わせを提示しています。 CB Insightsは、債券の市場分析はありませんが、伝統的金融機関が米国債を担保にUSDCを用いた完全オンチェーン融資や夜間レポ決済を実施する技術基盤(Digital AssetのCanton Network)の導入進展を報告しています。
次世代技術フロンティアに関する注視領域 Morgan Stanleyは、生成AI設備投資(AI capex)とクラウドハイパースケーラーのインフラ構築を成長の中核と位置付けています。 Barron’sは、量子コンピューティング(イオンキュー<IONQ>等)をAIに続く次のフロンティアとして商業化初期段階にあると評価し、BofAによるイオンキューの買い推奨を提示しています。また、未上場AIユニコーン(アンソロピック等)の超高額評価(2兆ドル規模)に対するバブル崩壊リスクを警告しています。 CB Insightsは、AI技術のフロンティアとして、映像制作現場に特化した実用AIツール(InterPositive、Wonder Dynamics、Asteria)の台頭、および銀行や資産運用会社によるステーブルコイン発行・預金トークン化(TradFiブロックチェーン移行)を挙げています。
個別企業・銘柄への具体的な投資判断の提示有無 Morgan Stanleyは、セクターやアセットクラス単位での推奨を行い、個別銘柄の直接的な売買推奨は行っていません。 Barron’sは、多数の個別銘柄について具体的な判断を明示しています。買い・選好・注目としてイオンキュー(IONQ)、ネットフリックス(NFLX)、マイクロン・テクノロジー(MU)、キャピタル・ワン(COF)、バレロ・エナジー(VLO)、フィリップス66(PSX)、ロイヤル・カリビアン(RCL)、カーニバル(CCL)を挙げています。警戒・苦戦としてジェットブルー(JBLU)、アメリカン航空(AAL)、プラネット・フィットネス(PLNT)、シリウスXM(SIRI)、エアビーアンドビー(ABNB)、ブッキング(BKNG)、チャールズ・シュワブ(SCHW)、オラクル(ORCL)、コアウィーブ(CRWV)、アンソロピックを挙げています。 CB Insightsは、スタートアップや著名人創業者企業の資金調達・買収動向(InterPositive、Wonder Dynamics、Asteria、Bastion、Stablecore、Digital Asset、R3、TMRW Sports、Unrivaled、Baller League、W、Khloud、Sprinter Spiritsなど)を分析していますが、直接的な株式の売買推奨は行っていません。
今週のConsensus Score
Consensus Table
| Theme | Morgan Stanley | Barron’s | Consensus Score | Consensus |
|---|---|---|---|---|
| 米国株式全体 (US Equities Overall) | Overweight / +1 | Positive / +1 | 1.0 | 2-Source Consensus |
| 大型クオリティ株・メガキャップ (Large-Cap Quality & Mega-Cap Tech) | Overweight / +1 | Overweight / +1 | 1.0 | 2-Source Consensus |
| 時価総額加重指数のパッシブ保有 (Passive Cap-Weighted Index Holding) | Caution / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| エネルギー・石油精製 (Energy & Oil Refining) | Overweight / +1 | Positive / +1 | 1.0 | 2-Source Consensus |
| 高負債AIインフラ・社債発行企業 (High-Debt AI Infrastructure & Corporate Issuers) | Caution / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| 消費関連シクリカル・慣性依存サービス (Consumer Cyclicals & Inertia Services) | Underweight / -1 | Caution / -1 | -1.0 | 2-Source Consensus |
| 地方債 (Municipal Bonds) | Positive / +1 | Positive / +1 | 1.0 | 2-Source Consensus |
| 日本株式 (Japan Equities) | Favor / +1 | N/A | 1.0 | Insufficient |
| 新興国株式 (Emerging Markets Equities) | Overweight / +1 | N/A | 1.0 | Insufficient |
| 米国除く先進国株式 (Developed Markets ex-US) | Underweight / -1 | N/A | -1.0 | Insufficient |
| 半導体メモリー (Micron Technology ) | N/A | Positive / +1 | 1.0 | Insufficient |
| 量子コンピューティング (Quantum Computing / IonQ ) | N/A | Buy / +1 | 1.0 | Insufficient |
| 未上場AIユニコーン高額評価 (High-Valuation AI Unicorns / Anthropic) | N/A | Caution / -1 | -1.0 | Insufficient |
Consensus Scoreは、データが存在するソースの明示的な投資判断を正規化して算出した単純平均値であり、将来の運用成果や市場全体のコンセンサスを保証するものではありません。
共通点
・企業業績の力強い成長と年末に向けた米国株式市場の上昇見通し(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、S&P 500の予想P/E倍率が1月の22.5倍から19.5倍へ圧縮され、企業収益主導の調整が進んだと分析しています。金利に左右されないAI設備投資ブームが力強い成長を支えており、2027年半ばのS&P 500目標株価8,300、2027年12月の10年債利回り予想4.7%を前提に、向こう6〜12カ月の米国株式に対して前向きな姿勢を維持し、オーバーウェイトとしています。 Barron’sは、第3四半期の企業利益予想が前年同期比29%増と極めて好調であること、バリュエーションの低下、原油安や金利低下、中間選挙通過後の不確実性解消を背景に、年末に向けてS&P 500が8,000へ達する力強い上昇相場に向かう条件が整いつつあると分析しています。
・時価総額加重指数の集中リスクとアクティブなクオリティ株選別・集中投資の重視(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、時価総額加重インデックス全体のパッシブ保有を避けるよう推奨しています。市場の広がり(breadth)の急悪化や指数パフォーマンスの一極集中が進む局面では、ファンダメンタルズに基づくアクティブな銘柄選別(ストック・ピッキング)を実施し、質の高い米国大型株(Quality large-cap US stocks)やクラウド主導ハイパースケーラーへの絞り込みに備えるべきと判断しています。 Barron’sは、株式市場の内部で二極化が進み均等加重指数が下落している現状を受け、時価総額加重インデックス投資を核にしつつ少数の優れた集中投資ファンドを組み合わせるコア・アンド・エクスプローラー戦略を提唱しています。GMO米国株クオリティーETF<QLTY>、JPモルガン・エクイティ・フォーカスETF<JPEF>、アルジャー・フォーカス・エクイティ・ファンド<ALAFX>、デービス・セレクト米国株ETF<DUSA>などを通じたクオリティ株への厳選投資や、インベスコ・ラッセル1000イコール・ウエートETF<EQAL>による均等加重分散を推奨しています。また、プリンシパル・アセット・マネジメントによるメガキャップ株(M7)のオーバーウェート推奨も取り上げています。
・AI設備投資に伴う負債増・社債発行ラッシュおよび高レバレッジ企業への警戒(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、米国投資適格社債(IG)をアンダーウェイト(中立に近い見解)とし、設備投資増やM&Aによる社債発行ラッシュ(供給増リスク)を警戒しています。また、ハイイールド債スプレッドの拡大や名目資本コスト8%超によるプライベート・クレジットの評価損リスクを注視しています。 Barron’sは、オラクル<ORCL>やコアウィーブ<CRWV>などAI設備投資に伴い巨額の社債を発行して負債を膨らませる企業について、社債価格や信用格付けの悪化を警戒しています。また、高金利環境下で変動金利負債が多い企業やキャッシュフロー創出が何年も先になる企業に対する逆風を指摘しています。
・消費関連シクリカル株および慣性依存型サービスへの下押し懸念(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、高金利環境やK字型消費の悪化を背景に、消費関連シクリカル株(Consumer-exposed cyclicals)への下押し圧力を警戒し、アンダーウェイト/慎重姿勢をとっています。 Barron’sは、燃料高に苦しむ航空会社(ジェットブルー<JBLU>、アメリカン航空<AAL>)の苦戦や、AIエージェント「ミューズ」による自動解約・費用最適化のリスクに晒されるサブスクリプション・慣性依存型サービス(プラネット・フィットネス<PLNT>、シリウスXM<SIRI>、エアビーアンドビー<ABNB>、ブッキング<BKNG>、チャールズ・シュワブ<SCHW>)への警戒感を示しています。
・地方債(Municipals)の活用によるリスク管理(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、課税対象の投資家において地方債(Municipals)の配分追加を検討することを推奨しています。 Barron’sは、債券ポートフォリオの安定化手段として、バンガード地方債ETF<VTEB>やiシェアーズ全国地方債ETF<MUB>、超短期債のiシェアーズ0-3カ月米国債ETF<SGOV>などの低コスト債券ファンドの有効性を取り上げています。
相違点
・セクター配分における選好領域の相違 Morgan Stanleyは、金融(オーバーウェイト/選好)、ヘルスケア(オーバーウェイト/選好)、エネルギー(オーバーウェイト/選好)、一部のディフェンシブセクター(オーバーウェイト)、一部の資本財(選好)を推奨しています。 Barron’sは、ディーゼル燃料高の恩恵を受ける石油精製(バレロ・エナジー<VLO>、フィリップス66<PSX>)やAIエージェント経由の予約拡大で恩恵を受けるクルーズ船(ロイヤル・カリビアン<RCL>、カーニバル<CCL>)を選好・注目としています。
・グローバルな地域別資産配分(地域アロケーション)の提示状況 Morgan Stanleyは、体系的な地域配分モデルを提示しています。米国株式をオーバーウェイト、デフレ脱却とリフレ進行および企業改革が進む日本株式を選好、インド(構造的長期成長)やラテンアメリカ、中国を含む新興国株式をオーバーウェイト(半導体株高による歪み補正のため配分幅は一部縮小)とする一方、米国との収益性格差拡大を理由に欧州などの米国を除く先進国株式をアンダーウェイトとしています。 Barron’sは、体系的な地域配分は示さず、ネットフリックス<NFLX>の米国外視聴時間増加に着目したドイツ銀行の買い引き上げなど、個別銘柄のグローバル事業展開に言及しています。
・固定収益(債券)市場における戦術と金利見通し Morgan Stanleyは、戦術的にイールドカーブの中期ゾーン(3〜7年債)をクレジットより選好し、長期債は構造的需給不均衡とタームプレミアム拡大から警戒し、短期デュレーションも露出を制限しています。オポチュニスティック債券では公開市場ハイイールド債を選好しています。 Barron’sは、10年債利回りが5%近辺に達する中、イラン情勢の沈静化による原油安やインフレ鈍化に伴い、5%割れへの金利低下余地を期待する見解を紹介しています。
・新技術フロンティア(AI以外)および未上場AI企業に対する見解 Morgan Stanleyは、生成AI設備投資(AI capex)とクラウドハイパースケーラーのインフラ構築を成長の中核と位置付けています。 Barron’sは、量子コンピューティングをAIに続く次のフロンティアとして商業化初期ステージにあると位置づけ、BofAによるイオンキュー<IONQ>の買い推奨を提示しています。また、未上場AIユニコーン(アンソロピック等)の2兆ドルという企業価値評価や年間420億ドルの赤字に対し、鉄道バブルを引き合いに出して強い警戒感を表明しています。
・個別銘柄に対する具体的な売買推奨の有無 Morgan Stanleyは、アセットクラスやセクター単位での推奨を中心とし、個別銘柄の直接的な売買推奨は行っていません。 Barron’sは、具体的な個別銘柄について投資判断や注目度を明示しています。買い・選好としてイオンキュー<IONQ>、ネットフリックス<NFLX>、マイクロン・テクノロジー<MU>を挙げ、警戒としてジェットブルー<JBLU>、アメリカン航空<AAL>、プラネット・フィットネス<PLNT>、シリウスXM<SIRI>、エアビーアンドビー<ABNB>、ブッキング<BKNG>、チャールズ・シュワブ<SCHW>、オラクル<ORCL>、コアウィーブ<CRWV>、アンソロピックを挙げています。
GIC Weekly by Morgan Stanley
📉 投資戦略の推奨事項
- 基本方針:
- S&P 500は年初来12.8%上昇し、予想P/E倍率は1月の22.5倍から19.5倍へ改善している。
- 米国債利回りの急上昇はインフレ加速ではなく、金利に左右されないAI設備投資ブーム(AI-capex build-out)による力強い成長や金利正常化を反映した合理的かつ規律ある市場の動きである。
- 向こう6〜12か月の米国株式に対して前向き(constructive)な姿勢を維持し、Morgan Stanley & Co.の2027年半ば(2Q2027)のS&P 500目標株価8,300、2027年12月の10年債利回り予想4.7%を注視する。
- 資本コストの急速かつ大幅な上昇には脆弱性(breakage)のリスクが伴うため、市場の回復力に自己満足(complacent)せず、株式市場の広がり(breadth)、ハイイールド債スプレッド、ドル高と為替ボラティリティの3分野のストレス兆候を注視する必要がある。
- 単純な時価総額加重インデックスのパッシブ保有よりも、ファンダメンタルズに基づく個別銘柄の選別(ストック・ピッキング)を選好する。
- 株式/エクイティ:
- 時価総額加重インデックス全体のパッシブ保有を避け、ファンダメンタルズに基づくアクティブな銘柄選別(ストック・ピッキング)を実施する。
- 市場の広がり(breadth)の急悪化や指数パフォーマンスの一極集中を踏まえ、質の高い米国大型株(quality large-cap US stocks)への絞り込み(market narrowing)に備える。
- オーバーウェイト・購入選好:
- 米国株式(US Equities):オーバーウェイト(Overweight)。パッシブな時価総額加重インデックスの保有よりも個別銘柄選別を選好する。
- 金融(Financials):オーバーウェイト / 選好(Overweight / Favor)。
- ヘルスケア(Health Care):オーバーウェイト / 選好(Overweight / Favor)。
- エネルギー(Energy):オーバーウェイト / 選好(Overweight / Favor)。
- 一部のディフェンシブセクター(Some defensives):オーバーウェイト(Overweight)。
- 一部の資本財(Select industrials):選好(Favor)。
- 選択的なクラウド主導ハイパースケーラー(Select cloud-dominant hyperscalers):オーバーウェイト(Overweight)。
- ニュートラル:
- 原文において、株式セクターに対する明示的なニュートラル(Neutral)の記載はない。
- アンダーウェイト・縮小選好:
- 消費関連シクリカル株(Consumer-exposed cyclicals):高金利や消費低迷の逆風を背景に警戒する。
- 米国を除く先進国株式(International Equities / Developed Markets):アンダーウェイト(Underweight)。
- 新興国株式(Emerging Markets):オーバーウェイト(Overweight)を維持しつつも、半導体銘柄の大幅急騰によるインデックス構成比の歪みを補正するためオーバーウェイトの配分幅を一部縮小(reduced its overweight)している。
- 地域配分:
- オーバーウェイト:
- 米国(US):オーバーウェイト(Overweight)。GenAI設備投資による生産性ブームや積極的な財政・規制刺激策を背景とするが、時価総額加重インデックス保有よりも個別銘柄選別を選好する。
- 新興国市場(Emerging Markets):オーバーウェイト(Overweight)。ラテンアメリカにおけるプロビジネスな政治的安定や直接投資機会、アジアにおける戦略的再編機会や米中貿易摩擦の1年間の停戦を評価する(半導体株高による歪み補正のためオーバーウェイト幅を一部縮小)。ブラジル(Brazil)、インド(India)、メキシコ(Mexico)、中国(China)を好む。
- インド(India):構造的な長期成長(secular growth long)として推奨する。
- 日本(Japan):見通し改善・選好(like)。企業改革の進展と、30年ぶりのデフレ脱却およびリフレ進行を好感する。
- ニュートラル:
- 原文において、地域配分に対する明示的なニュートラル(Neutral)の記載はない。
- アンダーウェイト:
- 米国を除く先進国株式(Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。米国同業他社との収益性格差拡大や国内成長の伸び悩みを理由とする。
- 固定収益(債券):
- 選好:
- 中間金利(Intermediate rates)/ イールドカーブの中期ゾーン(belly of the curve):クレジットよりも選好(prefer intermediate rates to credit)。短期デュレーションの露出を制限し、価格変動リスクを抑えながら良好なクーポン収入を得るためにイールドカーブの中期ゾーンへのシフトを推奨する。
- 地方債(Municipals):課税対象の投資家(tax-sensitive investors)において配分追加を検討(Consider adding to municipals)する。
- オポチュニスティック債券(Opportunistic Fixed Income):モデルベンチマーク外の配分としてマーケットウェイト(Market-Weight)。
- 公開市場のハイイールド債(High Yield):プライベート・クレジットと比較して、より優れた流動性、高い透明性、有利な信用品質を備え効果的に競合しているため選好する。
- その他地域(ROW)および新興国市場債券(Emerging Market Debt):良好な利回りを有し、経済成長の改善に伴いスプレッドのわずかな縮小余地があるため選好する。
- 回避・アンダーウェイト:
- 米国投資適格社債(US Investment Grade / IG):アンダーウェイト(Underweight / 中立に近い見解)。設備投資増加やM&A活動の活発化に伴う社債発行ラッシュ(供給増リスク)を警戒する。
- クレジット(Credit):中間金利(intermediate rates)に対して非選好。
- 短期デュレーション(Short-duration):露出を制限(limited short-duration exposure)することを推奨する。
- 長期債(Long end):構造的な不均衡とタームプレミアム拡大が続いているため警戒する。
- プライベート・クレジット(Private Credit):流動性、透明性、信用品質の面で公開ハイイールド債に見劣りし、借入コスト上昇に伴う評価損(markdowns)のリスクを警戒する。
- 代替資産/その他:
- オーバーウェイト・選好:
- 実物資産(Real Assets):オーバーウェイト(Overweight)。株式と債券の相関上昇に対する分散効果を評価する。実質金利のプラスやサービスインフレの粘着性を考慮し、産業用金属、エネルギーインフラ、住宅不足解消に関連する機会へ選択的に投資する。
- ヘッジ戦略(Hedged Strategies):オーバーウェイト(Overweight)。企業固有リスク(idiosyncratic risk)の高まりや銘柄間分散の拡大に対応するため、高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型のアクティブ戦略を選好する。
- アンダーウェイト・回避:
- プライベート・クレジット(Private Credit):公開市場のハイイールド債と比較して流動性、透明性、信用品質で見劣りするため非選好。
- ヘッジ・リスク管理:
- 戦略的ベンチマークからの傾きを中立化(neutralizing tilts away from strategic benchmarks)し、クレジットエクスポージャーに留意する。
- 課税対象の投資家は地方債(municipals)の配分追加を検討する。
- 株式市場の広がり(breadth)の悪化、ハイイールド債スプレッドの拡大、米ドル高および為替ボラティリティの3分野をポートフォリオ再調整を促す潜在的リスクシグナルとして注視する。
- 株式と債券の相関上昇に備え、実物資産(産業用金属、エネルギーインフラ等)やヘッジファンド戦略(低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル)を活用してポートフォリオの分散効果を補強する。

Barron’s Digest
📉 投資戦略の推奨事項
- 基本方針:
- 株式市場の内部で二極化が進み均等加重指数が下落しているが、好調な企業業績(第3四半期利益予想は前年同期比29%増)、バリュエーションの低下、イラン問題の収束に伴う原油安・金利低下、中間選挙通過後の不確実性解消により、年末に向けて力強い上昇相場(S&P500が8000へ達する可能性)へ向かう条件が整いつつある。
- インデックス投資を中心に据えつつ、少数の優れた集中投資ファンドを組み合わせる「コア・アンド・エクスプローラー戦略」により、上昇相場でのリターン増幅と下落時のクッション効果を図る。
- 市場集中度が高い局面では、時価総額加重指数だけでなく、均等加重指数(インベスコ・ラッセル1000イコール・ウエートETF<EQAL>等)を組み合わせた分散投資も有効である。
- AI主導経済における勝者と敗者の二極化が進んでおり、投機熱ではなくファンダメンタルズに基づく合理的な見極めが求められる。
- 株式/エクイティ:
- ボラティリティを最小限に抑えるため、大型株、とりわけメガキャップ株(M7)のオーバーウェートが推奨される(プリンシパル・アセット・マネジメント)。
- 優れた集中投資ファンドを通じて、強固な事業基盤とクリーンなバランスシートを持つクオリティ株(グロース、バリュー双方)を選別する。
- 変動金利負債が多い企業やキャッシュフロー創出が何年も先になる企業は、高金利環境下で逆風が強まるため警戒を要する。
- セクター:
- 大型ハイテク・メガキャップ株(選好・オーバーウェート): バリュエーションが年初から低下し割安感が出ているため。
- 量子コンピューター(注目・初期商業化ステージ): AIに続く注目の技術フロンティアとして、創薬などのヘルスケアや国家安全保障分野で商業化が始まっているため。
- 石油精製(選好・恩恵): ディーゼル燃料価格上昇の恩恵を受けるため。
- クルーズ船(選好・注目): 差別化された商品力と高額な販売費用を持ち、AIエージェントによる旅行手配の恩恵を受けやすいため。
- 半導体メモリー(注目・割安見直し期待): AIデータセンター向け需要の逼迫と長期5年契約の進展により、将来的なPERリレーティングの余地があるため。
- 航空会社(警戒・苦戦): 燃料費高騰により業績が圧迫されているため。
- サブスクリプション・慣性依存型サービス(警戒): フィットネスジム、衛星ラジオ、オンライン旅行予約、超低金利口座を持つ金融機関などは、AIエージェントによる自動解約や資金移動で顧客・資金流出リスクに直面するため。
- 未上場AIスタートアップIPO・超高額評価(警戒): 巨額損失とインフラ支出計画を抱えるAI企業(アンソロピック等)の超高額評価に対するバブル崩壊懸念があるため。
- 購入・選好銘柄:
- イオンキュー<IONQ> → 買い・推奨 → 戦略的な技術買収(スカイウォーター買収など)による事業展開をBofAが評価したため。
- ネットフリックス<NFLX> → 買い・選好 → 株価下落後の成長見通しが過小評価されており、米国外での視聴時間増加により世界市場の首位を維持できるとしてドイツ銀行が判断したため。
- マイクロン・テクノロジー<MU> → 注目・選好 → 予想PER6.4倍と極めて割安であり、売上の63%を占めるデータセンター向け需要の逼迫と2030年までの売上を支える長期5年契約により将来的な評価見直しが期待されるため。
- GMO米国株クオリティーETF<QLTY> → 選好・推奨 → 長期的な持続力を持つクオリティ企業(マイクロソフト、アルファベット、J&J、P&Gなど)に厳選投資し市場をアウトパフォームしているため。
- JPモルガン・エクイティ・フォーカスETF<JPEF> → 選好・推奨 → グロースとバリューから各20銘柄を厳選し、エヌビディアの押し目買い増しやモルガン・スタンレー、エクソンモービル等の高クオリティ銘柄を保有しているため。
- アルジャー・フォーカス・エクイティ・ファンド<ALAFX> / アルジャー・コンセントレーテッド・エクイティETF<CNEQ> → 選好・注目 → エヌビディア高比率や注目の未上場AI・ロボット企業(フィギュアAI等)への厳選投資により高いリターンを創出しているため。
- デービス・セレクト米国株ETF<DUSA> → 選好・注目 → AI・データサイエンス力を持つキャピタル・ワン・ファイナンシャル<COF>を筆頭に割安銘柄へ集中投資しているため。
- バレロ・エナジー<VLO> → 注目・恩恵 → ディーゼル燃料価格上昇の恩恵を受け最高値を更新しているため。
- フィリップス66<PSX> → 注目・恩恵 → ディーゼル燃料価格上昇の恩恵を受け最高値を更新しているため。
- ロイヤル・カリビアン・グループ<RCL> → 注目・選好 → AIエージェント経由の予約拡大で恩恵を受けやすいビジネスモデルのため。
- カーニバル<CCL> → 注目・選好 → AIエージェント経由の予約拡大で恩恵を受けやすいビジネスモデルのため。
- インベスコ・ラッセル1000イコール・ウエートETF<EQAL> → 選好・推奨 → 時価総額加重指数の集中リスクを避ける均等加重コア投資として有効なため。
- 売却・縮小・警戒銘柄:
- ジェットブルー航空<JBLU> → 警戒・苦戦 → 燃料価格高騰による逆風のため。
- アメリカン航空グループ<AAL> → 警戒・苦戦 → 燃料価格高騰による逆風のため。
- プラネット・フィットネス<PLNT> → 警戒 → AIエージェントによる不要サブスクリプションの自動解約懸念のため。
- シリウスXMホールディングス<SIRI> → 警戒 → AIエージェントによるサブスクリプション解約懸念のため。
- エアビーアンドビー<ABNB> → 警戒 → AIエージェントの価格比較・ロボショッピングによる収益圧迫懸念のため。
- ブッキング・ホールディングス<BKNG> → 警戒 → AIエージェントによる旅行予約費用の切り詰め懸念のため。
- チャールズ・シュワブ<SCHW> → 警戒 → AIエージェントによる超低金利口座からの資金流出懸念のため。
- アンソロピック(未上場) → 警戒・リスク大 → 巨額の損失と膨大な将来インフラ支出計画に対し、2兆ドルの企業価値評価はリスクが極めて高い賭けとされるため。
- オラクル<ORCL> → 警戒 → AI関連の設備投資に伴う負債増により社債価格や信用格付けの悪化が懸念されるため。
- コアウィーブ<CRWV> → 警戒 → AIインフラ関連の債券価格悪化・信用リスク懸念があるため。
- 固定収益(債券):
- 10年債利回りが2002年以来の高水準(5%近辺)に達する中、イラン情勢の落ち着きによる金利低下(5%割れ)が期待される。
- AIインフラ企業の社債(オラクル、コアウィーブ等)は信用格付けや債券価格の悪化に警戒が必要。
- AIエージェントによる60/40ポートフォリオ構築の検証では、バンガード地方債ETF<VTEB>、iシェアーズ全国地方債ETF<MUB>、iシェアーズ0-3カ月米国債ETF<SGOV>などの低コスト債券ETFが選好された。
- 代替資産/その他:
- 量子コンピューティング企業への初期投資(イオンキュー<IONQ>、クオンティニュアム<QNT>、インフレクション<INFQ>等)が新たな技術フロンティアとして台頭。
- 人型ロボット企業フィギュアAI(未上場)など産業用ロボット分野の成長機会。
- 今週の注目個別銘柄:
- イオンキュー<IONQ> — 買い — スカイウォーター・テクノロジーの買収など戦略的な技術力獲得を評価し、BofAが「買い」でカバレッジを開始したため。
- ネットフリックス<NFLX> — 買い — 株価大幅下落後の成長見通しが過小評価されており、米国外での視聴時間増加により世界シェア首位を維持できるとしてドイツ銀行が「買い」に引き上げたため。
- マイクロン・テクノロジー<MU> — 注目(割安) — 予想PER6.4倍と極めて割安であり、AIデータセンター向け需要の逼迫と2030年までをカバーする5年契約の進展により将来的なバリュエーション見直しが期待されるため。
- キャピタル・ワン・ファイナンシャル<COF> — 注目(選好) — 買収やサブプライム懸念で株価が下落しているが、創業時からの高度なデータサイエンス力とAI特許保有で優れたリスクプライシング能力を持つため。
- メタ・プラットフォームズ<META> — 注目 — AIエージェント「ミューズ」の発表で株価が急騰し先行者利益を持つ一方、高額なユーザー維持費用や競合との陣取り合戦に直面しているため。
- プラネット・フィットネス<PLNT> — 警戒 — AIエージェント「ミューズ」によるサブスクリプション自動解約の容易化により顧客流出懸念が高まっているため。
- チャールズ・シュワブ<SCHW> — 警戒 — AIエージェントの普及により超低金利口座から高利回り商品へ資金が自動移動するリスクが懸念されているため。
- アンソロピック(未上場) — 警戒 — 2兆ドルの評価額でのIPOを視野に入れるが、年420億ドルの損失や巨額の将来インフラ支出を抱えリスクが極めて高いため。
- オラクル<ORCL> — 警戒 — AI設備投資に伴う負債増により社債価格や信用格付けの悪化が指摘されているため。
CB Insights
🔭 今週の投資テーマ
- AI:
- 映像制作・ポストプロダクション特化型AI:出演者の代替ではなく、照明、編集、視覚効果などの制作ワークフローを担うAIツールが台頭しています。撮影後の素材を用いて欠落ショットや不十分な照明を修正するInterPositive(ベン・アフレック創業)、実写映像にVFXスタジオなしでCGIキャラクターを合成するWonder Dynamics(タイ・シェリダン創業、Autodeskが買収しAutodesk Flow Studioとして展開)、許諾済みコンテンツのみで学習したモデルを用いて映画・テレビ制作管理ソフトウェア「Continuum Suite」を提供するAsteria(ナターシャ・リオン創業)などが挙げられています。
- Physical AI / Robotics:
- 該当なし(原文に記載なし)
- FinTech / Payments:
- ステーブルコイン発行・移転インフラおよびトークン化預金:企業独自のステーブルコイン発行と移転を可能にするBastionや、地域銀行および信用組合向けに預金のトークン化ソリューションを提供するStablecoreが挙げられています。
- InsurTech:
- 該当なし(原文に記載なし)
- Blockchain / Stablecoin:
- 伝統的金融(TradFi)のブロックチェーン移行:銀行、資産運用会社、決済ネットワークがスタートアップの技術を取り入れ、ステーブルコインの発行、預金のトークン化、24時間決済インフラの構築を進めています(CB InsightsとMoney20/20が共同でスタートアップ167社をマッピング)。
- 具体的なプラットフォームと導入事例:ソニー銀行が初のステーブルコイン発行に採用したBastion、ユタ銀行が出資・導入したStablecore、米国債を担保にUSDCを用いた完全オンチェーン融資を実施し市場時間外のレポ決済を可能にしたDigital AssetのCanton Network、HSBC、バークレイズ、ドイツ銀行、BNYメロンの決済を担い170億ドルのトークン化資産を保持するR3のCordaネットワークが注目されています。
- その他の注目テーマ:
- セレブリティ/著名人による事業所有(オーナーシップ):製品の広告塔(エンドースメント)やベンチャー投資(VC)にとどまらず、著名人が自ら会社を創業・所有する形態へのシフトが進んでいます。
- アスリート主導の新興スポーツリーグ:シミュレーターを活用したインドアゴルフリーグTGLを運営するTMRW Sports(タイガー・ウッズ、ロリー・マキロイ創業)、3対3の女子バスケットボールリーグUnrivaled(ナフィーサ・コリアー、ブレアナ・スチュワート創業)、6人制インドアサッカーのBaller League(マッツ・フンメルス、ルーカス・ポドルスキ創業)などがあります。
- インフルエンサー発の消費者向けパッケージ商品(CPG)ブランド:自らのファン層を組み込み型マーケティングチャネルとして活用するブランドとして、メンズパーソナルケアのW(ジェイク・ポール創業)、プロテインポップコーンのKhloud(クロエ・カーダシアン創業)、缶入りウォッカソーダおよび電解質飲料のSprinter Spirits(カイリー・ジェンナー創業)が挙げられています。
- クリエイター・アスリート向けマネジメントおよび周辺支援ビジネス:ジェイレン・ブランソンによるマネジメント会社Thirty Third Management、ココ・ガウフによるドキュメンタリー制作会社iROC、イッサ・レイによるブランドとクリエイターのマッチング事業Ensemble、MrBeastによるYouTuber向けデータ分析ツールViewstats、デュア・リパによるメディア・コンテンツ事業Service95などがあります。
📈 資金流入・成長シグナル
- 資金調達が活発な分野:
- 伝統的金融とブロックチェーンの融合領域(ステーブルコイン、トークン化預金、オンチェーン決済)。
- アスリート主導の新興スポーツリーグ:TMRW Sportsが評価額10億ドル超でのラウンドを最終調整中であり、Unrivaledが評価額6億5000万ドルで資金調達を実施、Baller LeagueがEQT Ventures主導で3200万ドルを調達しています。
- インフルエンサーCPGおよびタレントマネジメント企業:MrBeastのFeastablesやSprinterを手掛けたタレント企業NightがFounders Fund、House Capital、K5 Globalから7000万ドルを調達しています。
- インフルエンサーCPGブランド:Khloudが累計2700万ドル(5月にシリーズAで1500万ドル)、Sprinter Spiritsが1700万ドルを調達しています。
- 資金調達が増加している企業・領域:
- TMRW Sports:評価額が2024年水準から倍増となる10億ドル超での資金調達を最終調整しています。
- Unrivaled:評価額が1年間で3億4000万ドルから6億5000万ドルへとほぼ倍増し、選手への株式付与プールは2億ドル近くに達しています。
- Khloud:先行する飲料ブランドPoppiを上回るペースで成長しており、シリーズAを含め累計2700万ドルを調達しています。
- 映像制作特化型AI:NetflixがInterPositiveを現金5億8700万ドル(従業員1人あたり3700万ドル相当)で買収しました。
- 大企業との提携・導入が進んでいる分野:
- ブロックチェーン決済・ステーブルコイン基盤:ソニーのベンチャー部門が出資したBastionをソニー銀行がステーブルコイン発行に採用、ユタ銀行がStablecoreのシリーズAに出資し顧客として導入、HSBC、バークレイズ、ドイツ銀行、BNYメロンがR3のCordaを採用、Digital AssetのCanton Networkが米国債とUSDCのオンチェーンレポ決済を実施しています。
- 映像制作AIの買収・統合:NetflixがInterPositiveを買収し自社制作向けにツールを保持、AutodeskがWonder Dynamicsを買収し「Autodesk Flow Studio」として統合、AsteriaはCAAおよびComcast Venturesから出資を受けています。
- プロスポーツリーグ:NFLがTMRW Sportsを新たなプロフラッグフットボールリーグの運営主体として選定しています。
- リテール流通網への進出:ジェイク・ポールのWがウォルマートの「Emerging Brands」カテゴリーで過去最高記録となるローンチを達成、Khloudがターゲット、ウォルマート、スターバックスに導入されています。
🧭 中長期的な投資テーマ
- 今後の市場拡大が期待されるテーマ:
- ウォール街によるブロックチェーン決済基盤の本格活用:金融機関によるステーブルコイン発行、預金トークン化、市場時間外の即時取引決済など、既存金融システムへのブロックチェーン技術の実装。
- 実制作ワークフローに特化したAIツール:俳優の置換ではなく、ポストプロダクションや制作管理の効率化・コスト削減に直結する映像産業向け特化型AI。
- 新興スポーツリーグへの機関投資家の反復的投資:アレス・マネジメント(Ares Management)によるショーン・ホワイトのSnow League、プレミア・ラクロス・リーグ、リーグ・ワン・バレーボールへの出資に見られるように、初期赤字を許容し長期的な放映権やチケット収入を狙う投資モデルの拡大。
- タレントファーム主導のCPGインキュベーション:Nightなどのタレント企業や、Founders Fund、House Capital、K5 Globalなどの投資家が同一のプレイブック(開発支援・投資)を用いて複数のインフルエンサーブランドを垂直立ち上げするエコシステムの拡大。
- 既存産業の構造変化を示すテーマ:
- 金融市場インフラの24時間化・オンチェーン化:伝統的な清算機関や市場時間に依存せず、米国債のレポ取引などが夜間・時間外でもオンチェーンで即時完結する仕組みへの移行。
- コンテンツ制作におけるAIの内製化・囲い込み:外部ツールとしての利用だけでなく、大手配信企業(Netflix)やソフトウェア大手(Autodesk)が特化型AI企業を直接買収し、自社制作環境の競争優位性として囲い込む動き。
- セレブリティ経済の構造転換:他社製品の有料広告塔(エンドースメント)や少数株主にとどまっていた時代から、自ら会社を設立・支配し、築き上げたファン層を直接的な顧客基盤とする事業オーナーシップへの移行。
- CPG・小売マーケティングの変容:巨額の広告費を投じる従来型プロモーションから、熱狂的なフォロワーを持つ著名人が自らのメディア力を用いて初期需要を一気に喚起する流通モデルへのシフト(ただしAlex CooperのUnwell飲料ライン閉鎖のように、ファン層が必ずしも購買層に転換しない選別リスクも存在)。
Thoughts on the Market Podcast

Guide to the Markets by JP Morgan
Long-Term Capital Market Assumptions-「LTCMA」 by JP Morgan
今週の動き
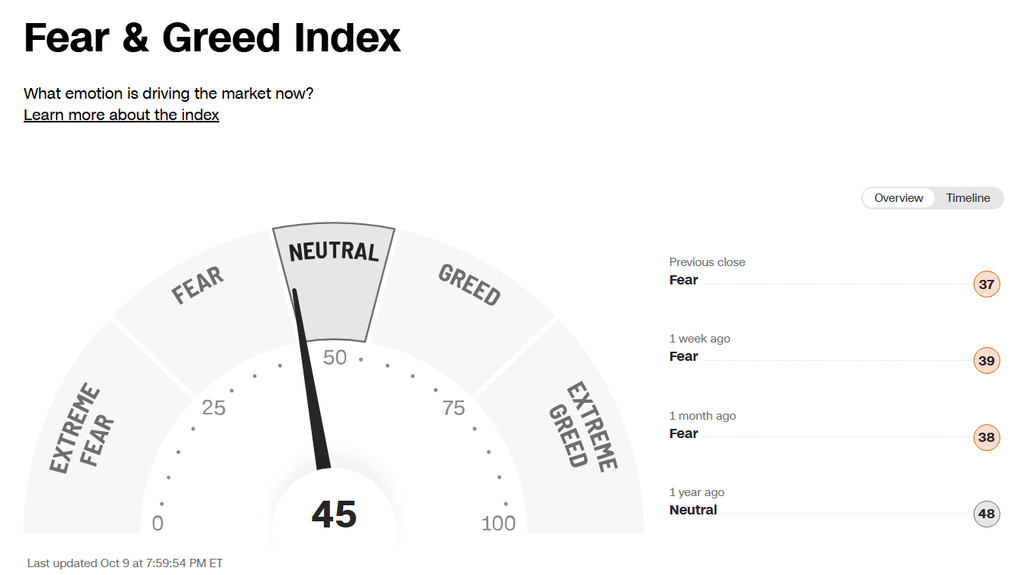
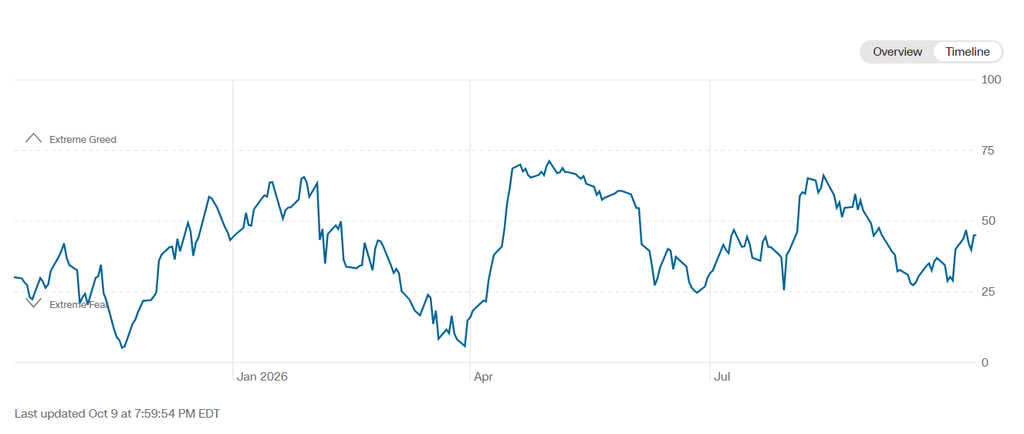





免責事項
記事は、一般的な情報提供のみを目的としてのみ作成したものであり、投資家に対する有価証券の売買の推奨や勧誘を目的としたものではありません。また、記事は信頼できると判断した資料およびデータ等により作成しておりますが、その正確性および完全性について保証するものではありません。また、将来の投資成果や市場環境も保証されません。最終的な投資決定は、投資家ご自身の判断でなされますようお願いします。

