今週の投資戦略
共通点
- 米国長期国債利回りの高止まり・財政赤字警戒と、中間期債券(5〜7年)への移行・デュレーション調整(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、実質金利上昇下でのイールドカーブ中期ゾーン(3〜7年債中心)をクレジットより選好し、長期債の構造的不均衡や投資適格社債(IG)の供給増リスクからアンダーウェイトとしています。 Barron’sは、10年債利回り5%超、30年債利回り5.36%への急上昇や巨額の米財政赤字を踏まえ、長期国債の回避と、金利リスク(デュレーション)が半分程度に抑えられる5〜7年の米国中期国債(5年債利回り5.01%)へのシフトを強く推奨しています。
- AI関連投資の拡大とインフラ・エコシステム周辺への波及(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは技術トレンド・産業構造変化として言及) Morgan Stanleyは、AI設備投資(AI capex)は金利感応度が低く営業キャッシュフローで継続するため強気相場を支えると分析し、クラウド主導ハイパースケーラーを選好・オーバーウェイトとしています。 Barron’sは、AIインフラ構築と利益急増が市場の真の原動力であり、創薬AIやAIエージェント実用化が進む一方、過度な設備投資や負債増を警戒する側面も示しています。 CB Insightsは、AIエージェントの実運用化に伴い、アクセス権限管理、テスト・監視、モデル監査などのセキュリティ・制御レイヤーやAI賠償責任保険への資金流入とM&A(CyeraによるOasisの10億ドル買収、CiscoによるAstrix買収など)が活発化し、既存のサイバーセキュリティや損害保険の構造変化を示唆しています。
- 株式の個別銘柄選別(ストック・ピッキング)およびヘルスケア・ディフェンシブの選好(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、時価総額加重インデックスの単純保有を避け、ファンダメンタルズに基づく個別銘柄選別(ストック・ピッキング)を選好し、ヘルスケア、金融、一部のディフェンシブセクターをオーバーウェイト/選好としています。 Barron’sは、バリュエーションに規律を持った選別投資を推奨し、技術革新やM&A活発化を背景にバイオテクノロジー・ヘルスケアセクター(ビーワン・メディシンズ、レボリューション・メディシンズ、ブリッジバイオ、バーテックス、バイオジェン、アムジェン等)や、割安な非AI優良銘柄(ウォルマート、チャールズ・シュワブ、ロイヤル・カリビアン等)への配分を推奨しています。
- 伝統的ポートフォリオの分散・ヘッジ手段の活用(2ソース共通:Morgan Stanley、Barron’s) Morgan Stanleyは、株式と債券の相関上昇に備え、産業用金属やエネルギーインフラなどの実物資産(Real Assets)や、絶対収益/マーケットニュートラル型のヘッジ戦略(Hedged Strategies)をオーバーウェイトとしています。 Barron’sは、ハイテク偏重リスクに対し低ボラティリティ・高配当ファンド(フランクリン・インターナショナル・ローボラティリティ・ハイディビデンド・インデックスETF<LVHI>等)の活用や、プライベート・バイオテック投資をヘッジ・分散手法として挙げています。
相違点
- 地域アロケーション(グローバル国・地域別配分)の提示状況 Morgan Stanleyは、明確な地域配分モデルを提示し、米国株式をオーバーウェイト、デフレ脱却とリフレ進行および企業改革が進む日本株式を選好、インド(構造的長期成長)やラテンアメリカを含む新興国株式(半導体非関連銘柄中心)をオーバーウェイト(半導体高による歪みから一部縮小)とし、欧州等の米国除く先進国株式をアンダーウェイト、中国・ブラジルをニュートラルとしています。 Barron’sは、体系的な地域配分は示さず、米国市場を中心としつつ、海外分散枠として高配当・低ボラティリティの海外株ETF(LVHI)や新興創薬ベンチャー投資等に言及しています。 CB Insightsは、地域配分に関する言及はありません。
- AI主力株・大手IT企業に対する投資評価とリスク認識の違い Morgan Stanleyは、AI設備投資(AI capex)は営業キャッシュフローで賄われ金利に左右されないと評価し、クラウド主導のハイパースケーラーをオーバーウェイト/選好としています。 Barron’sは、Meta(ミューズAI発表後の株価急騰に対するバリュエーション高騰、年間7000億ドルの将来支払義務、広告ビジネス失速リスク)やOracle(データセンターの不可抗力条項適用や利回り8%超に急騰した巨額社債発行に伴うデフォルトリスク)について警戒・ポジション縮小検討・回避としています。 CB Insightsは、AIエージェントの実用化に伴うセキュリティ制御、テスト、モデル解釈可能性、AI賠償責任保険などの周辺ソフトウェア・サービス層へのスタートアップ資金流入と大手(Cyera、Cisco、Fortinet、F5等)によるM&A活発化を提示しています。
- 金融・サービス業に対するAI影響の捉え方と投資判断 Morgan Stanleyは、金融セクターをオーバーウェイト/選好としています。 Barron’sは、MetaのAIエージェント「ミューズ」などの普及により、消費者の不注意や低金利放置に依存する伝統的金融・サービス業(チャールズ・シュワブの低利息口座放置資金が高利回り商品へ自動移行するリスク、プラネット・フィットネスのサブスク自動解約リスクなど)に対する業績下押し・警戒感を示しています。チャールズ・シュワブ自体は足元のキャッシュソーティング沈静化で注目・選好としつつも、AIエージェントによる長期リスクを警告しています。 CB Insightsは、AIリスクに対応する新たな金融商品として「AI賠償責任保険」(Armilla AIなど)の登場や損害保険業界の引受構造の変化を将来の成長テーマとして提示しています。
- 個別銘柄・セクターにおける具体的な推奨範囲 Morgan Stanleyは、セクター・アセットクラス単位での推奨(金融、ヘルスケア、資本財、エネルギー、実物資産、ヘッジ戦略)が中心であり、個別の未上場・上場銘柄の明示的な売買推奨は行っていません。 Barron’sは、具体的な上場銘柄(AT&T、ウォルマート、バイオマリン、レボリューション・メディシンズ、ブリッジバイオ、バーテックス、バイオジェン、アムジェン、バクサイト、オルカ等への買い・選好、コムキャスト、チャーター、ノバルティス、プラネット・フィットネス等への警戒・回避)を多数指定して判断を明示しています。 CB Insightsは、スタートアップ(WitnessAI, Zenity, Noma Security, E2B, Goodfire, Patronus AI, Armilla AI等)の資金調達、M&A、顧客獲得動向を提示していますが、直接的な株式の売買推奨は行っていません。
今週のConsensus Score
GIC Weekly by Morgan Stanley
📉 投資戦略の推奨事項
- 基本方針:
- 米国債利回りの上昇はインフレショックではなく、実質経済成長と政策正常化に伴う調整である。
- 実質金利の上昇下でも成長が維持される環境は株式に有利であり、相場の牽引役は金利感応度の低いクオリティ株や構造的成長分野へ集約される。
- 投資家は相場のボラティリティを活用して株式や債券を戦術的に購入し、戦略的ベンチマークからの傾きを中立化(neutralizing tilts)することが推奨される。
- 単純な時価総額加重インデックスのパッシブ保有よりも、ファンダメンタルズに基づく能動的な個別銘柄選別(ストック・ピッキング)を選好する。
- S&P 500の2027年半ばの目標株価は8,300とし、強気(bullish)の見通しを維持する。
- 株式/エクイティ:
- パッシブな時価総額加重インデックスの単純保有を避け、ファンダメンタルズに基づくアクティブな銘柄選別(ストック・ピッキング)を実施する。
- オーバーウェイト・購入選好:
- 米国株式(US Equities):オーバーウェイト(Overweight)。時価総額加重インデックスの保有よりアクティブな銘柄選別を好む。
- クオリティの高い米国大型株(Quality large-cap US stocks):市場の絞り込み(narrowing)が進む局面で選好される。
- 金融(Financials):オーバーウェイト(Favor)。
- ヘルスケア(Health Care):オーバーウェイト(Favor)。
- 一部のディフェンシブセクター(Select defensives):オーバーウェイト(Favor)。
- 一部の資本財(Select industrials):選好(Favor)。
- エネルギー(Energy):選好(Favor)。
- クラウド主導のハイパースケーラー(Select cloud-dominant hyperscalers):AIエコシステムの中で選択的なオーバーウェイト/選好。
- 日本株式(Japan):選好・見通し改善。企業改革の進行、30年ぶりのデフレ脱却およびリフレ進行、価格決定力の向上、財政刺激策を背景とする。
- 新興国株式(Emerging Markets):オーバーウェイト(Overweight)。ブラジル、インド、メキシコ、中国を好み、特にインドは構造的長期成長(secular growth long)として推奨される。なお半導体株高による構成比の歪みを補正するため配分幅の一部を縮小している。
- ニュートラル:
- 戦略的ベンチマークからの乖離(傾き)の中立化(neutralizing tilts)を推奨する。
- アンダーウェイト・縮小選好:
- 米国を除く先進国株式(International Equities / Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。米国同業他社との収益性格差拡大および国内成長の低迷を理由とする。
- 消費関連シクリカル株(Consumer-exposed cyclicals):高金利やK字型消費の偏りによる逆風を警戒し下押しリスクを懸念する。
- 米国小型株(Small-caps):金利上昇や金融引き締め環境が重荷となり、大型ハイテク株に対して低迷が続いているため警戒される。
- 新興国株式のオーバーウェイト配分の一部縮小(reduced its overweight):半導体銘柄の急騰に伴うインデックス構成比の歪みを理由とする。
- 地域配分:
- オーバーウェイト:
- 米国(US):オーバーウェイト(Overweight)。
- 新興国市場(Emerging Markets):オーバーウェイト(Overweight)。ブラジル、インド、メキシコ、中国を好み、インドは構造的長期成長として推奨(半導体急騰に伴い配分幅の一部を縮小)。
- 日本(Japan):選好・見通し改善。
- ニュートラル:
- 中国(China):米中貿易摩擦の停戦や業績修正の動きが見られるもののマクロ経済の弱さが継続しているため慎重/ニュートラルな評価。
- ブラジル(Brazil):バリュエーションの魅力や利下げ期待がある一方、マクロ環境が交錯する。
- アンダーウェイト:
- 米国を除く先進国 / 欧州(Developed Markets / Europe / ROW):アンダーウェイト(Underweight)。
- 固定収益(債券):
- 選好:
- 米国国債(US Treasuries):実質利回りが3%に接近し売られ過ぎ感があるため、戦術的購入(tactically bought)を推奨する。10年債利回りは2027年12月までに4.7%を見込む。
- イールドカーブの中期ゾーン(Intermediate rates / belly of the curve):価格変動リスクを抑えつつ良好な利息(クーポン)収入を獲得できるため、クレジットよりも選好する。
- 地方債(Municipals):課税対象の投資家において配分追加を検討(Consider adding to municipals)する。
- 公開市場のハイイールド債(High Yield):オポチュニスティック債券(マーケットウェイト)において、プライベート・クレジットと比較して流動性、透明性、信用品質に優れ競合力があるため選好する。
- その他地域(ROW)および新興国市場債券(Emerging Market Debt):利回りが良好で、経済成長改善に伴いスプレッドのわずかな縮小余地があるため選好する。
- 回避・アンダーウェイト:
- 米国投資適格社債(US Investment Grade / IG):アンダーウェイト(Underweight / 中立に近い)。設備投資増やM&A増加に伴う社債発行ラッシュ(供給増リスク)を警戒する。
- クレジット全般(Credit):中期金利(Intermediate rates)に対して非選好とする。
- 短期デュレーション(Short-duration):露出を制限(limited short-duration exposure)することを推奨する。
- 長期債(Long end):構造的な需給不均衡とタームプレミアム拡大が継続しているため警戒する。
- 代替資産/その他:
- オーバーウェイト・選好:
- 実物資産(Real Assets):オーバーウェイト(Overweight)。株式と債券の相関上昇に対する分散効果を評価する。産業用金属、エネルギーインフラ、住宅不足解決に関連する機会に選択的に配分する。
- ヘッジ戦略(Hedged Strategies):オーバーウェイト(Overweight)。企業固有リスク(idiosyncratic risk)の高まりや銘柄間分散の拡大に対応するため、高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型のアクティブ戦略を選好する。
- ベンチャーキャピタルおよびグロース・エクイティ:分散効果のために選好する。
- アンダーウェイト・回避:
- プライベート・クレジット(Private Credit):公開市場のハイイールド債と比較して流動性、透明性、信用品質で見劣りするため非選好とする。
- ヘッジ・リスク管理:
- 戦略的ベンチマークからの傾き(tilts)を中立化(neutralize)する。
- 税金に敏感な投資家は地方債(municipals)の配分を追加する。
- 株式と債券の相関上昇に備え、実物資産やヘッジファンド戦略(低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル)を活用してポートフォリオの分散効果を高める。

Global-Investment-Office-Insights
digitalcontent.morganstanleyclientserv.com
Barron’s Digest
📉 投資戦略の推奨事項
- 基本方針:
- バイオテクノロジー業界は、創薬AIや技術革新、薬価規制を巡る見通しの改善、大手製薬会社の特許失効対策(特許の崖)に伴う活発なM&Aを背景に、長期的な強気相場が持続する可能性が高い。
- 米国長期国債利回りの急上昇(10年債5%超、30年債19年ぶり高水準)や巨額の米財政赤字を踏まえ、長期債のリスクを回避し、デュレーションリスクを抑えた5〜7年の米国中期国債へシフトすることが強く推奨される。
- メタの個人向けAIエージェント「ミューズ(Muse)」の登場はAI実用化の進展を示す一方、高バリュエーション、巨額の設備投資および債務負担、従来の広告モデルとの摩擦から、短期的な株価急騰に対する警戒やポジション縮小の動きが示されている。
- AIエージェントの普及により、解約手続きの煩雑さや消費者の不注意に依存してきたサブスクリプション、フィットネスジム、証券、旅行予約などの従来型サービス(慣性依存ビジネス)が構造的な解約・資金流出リスクに直面している。
- 株式/エクイティ:
- バイオテクノロジー/ヘルスケア株式は、実質的な技術革新と大手製薬による買収需要(M&A)に支えられ、S&P500指数を上回るパフォーマンスと長期的な成長が見込まれる。
- メタ<META>など短期で急騰したAI主力株は、S&P500比で歴史的な割高水準に達しており、収益化の遅れやフリーキャッシュフローの圧迫によりポジションの削減が検討される。
- ケーブルテレビ大手(コムキャスト、チャーター)は、通信大手による光ファイバー回線の拡充、5G固定無線、スターリンクとの価格・顧客獲得競争により、P/Eが歴史的割安水準であっても投資を控えるべきとされる。
- セクター:
- バイオテクノロジー・ヘルスケア(選好・強気): 創薬革新、M&A活性化、薬価政策の安心感を背景に強気相場が持続する。
- メディア・SNS・AIプラットフォーム(警戒・ポジション縮小検討): 短期的な過熱感、巨額の設備投資負担、広告ビジネスとの矛盾がリスクとなる。
- ケーブルテレビ・ブロードバンド(警戒・見送り): 光ファイバーや5G固定無線との激しい競合によりシェア減と単価下落が続き、割安放置であっても回避が推奨される。
- 通信・光ファイバー(選好・注目): 携帯と光ファイバーのセット販売で解約率を抑え、成長余地が大きい大手(AT&T)が評価される。
- 消費者の慣性・サブスクリプション依存ビジネス(警戒・下押し懸念): AIエージェント「ミューズ」による自動解約や最適化により、ジム、証券、メディア、旅行予約等の収益基盤が脅かされる。
- 購入・選好銘柄:
- AT&T<T> → 買い・選好 → 通信・ケーブル業界の中で光ファイバー事業の提供範囲拡大とセット契約による成長の十分な余地があるため。
- ビーワン・メディシンズ<ONC> → 買い・推奨(長期保有) → 血液がん治療薬「ブルキンザ」がグローバルでシェア首位となり、後続パイプラインの成功による持続的成長が見込まれるため。
- レボリューション・メディシンズ<RVMD> → 買い・選好 → 難治性膵がん治療薬「ラソンク」のFDA承認と他のがん種への適応拡大による大きな売上機会があるため。
- ブリッジバイオ・ファーマ<BBIO> → 買い・選好 → 希少心疾患治療薬「アトルビー」等の新薬群と高い創薬基盤を持ち、同業比で株価が割安なため。
- バーテックス・ファーマシューティカルズ<VRTX> → 買い → 嚢胞性繊維症での圧倒的優位性、非オピオイド鎮痛薬「ジャーナバクス」、IgA腎症治療薬「ポベ」など5つの大型事業機会を有するため。
- バイオジェン<BIIB> → 買い → 2027年に向けた複数のカタリスト(アルツハイマー薬レケンビの自己注射器承認や新薬データ発表)による業績回復が期待できるため。
- アムジェン<AMGN> → 買い → 好調な製品群、販売実行力、肥満症治療薬「マリタイド」の第3相データなど豊富なパイプラインの成長余地があるため。
- イミュノーム<IMNM> → 買い → デスモイド腫瘍治療薬「バレガセスタット」の上市見通しと独自の抗体薬物複合体パイプラインの成長が期待できるため。
- テイシャ・ジーン・セラピーズ<TSHA> → 買い → レット症候群向け遺伝子治療薬の第3相データ発表と市場機会に伴う株価上昇が期待できるため。
- オルカ・セラピューティクス<ORKA> → 買い・選好 → IL-23阻害薬「ORKA-001」の有望な治験データとピーク時売上50億ドル超の可能性に対し時価総額が割安なため。
- バクサイト<PCVX> → 買い・選好 → 肺炎球菌結合型ワクチン「VAX-31」が成人の肺炎球菌感染症予防で首位となり市場を席巻する可能性があるため。
- スクライブ・セラピューティクス<SCTX> → 買い・注目 → エピジェネティックサイレンシング技術と大手との提携、LDLコレステロール低下薬の治験データが期待されるため。
- ラティゴ・バイオセラピューティクス<LTGO> → 買い・注目 → 競合より高い有効性を持つ非オピオイド鎮痛薬の開発が期待されるため。
- ファースト・トラックス・バイオセラピューティクス<TRAX> → 買い・注目 → セリアック病等の臨床試験データ発表を控えているため。
- MBXバイオサイエンシズ<MBX> → 注目・選好 → 長時間作用型肥満症治療薬および副甲状腺機能低下症治療薬の開発力を評価できるため。
- コルサナ・バイオサイエンシズ<KRSA> → 注目・選好 → 血液脳関門を越える優れた脳内送達技術による次世代アルツハイマー病治療薬の開発力を評価できるため。
- 売却・縮小・警戒銘柄:
- メタ・プラットフォームズ<META> → 警戒・ポジション縮小検討 → 「ミューズAI」発表後の急騰でバリュエーションが高騰(S&P500比21%割高)、巨額の設備投資・負債負担、広告モデルへの悪影響リスクがあるため。
- コムキャスト<CMCSA> → 警戒・回避/見送り → 光ファイバーや5G固定無線との競合激化によるブロードバンド事業の苦戦、株価低迷が続いているため。
- チャーター・コミュニケーションズ<CHTR> → 警戒・回避/見送り → 光ファイバー陣営の攻勢や5G固定無線、スターリンクによるシェアイーティングで業績・株価低迷が続いているため。
- プラネット・フィットネス<PLNT> → 警戒 → AIエージェント「ミューズ」による会員解約手続きの自動化・容易化に伴う解約増加リスクが高まっているため。
- チャールズ・シュワブ<SCHW> → 警戒 → AIエージェント「ミューズ」が低利息口座の放置資金が高利回り商品へ移行するよう促すことによる利益圧迫リスクがあるため。
- オラクル<ORCL> → 警戒 → 大規模データセンターの不可抗力条項適用通知によるリスク顕在化、巨額のAI関連社債発行に伴う信用の悪化(債券利回り8%超へ急騰)が懸念されるため。
- 固定収益(債券):
- 米国長期国債(10年・30年)(警戒・回避): 巨額の連邦財政赤字、インフレ持続、地政学的リスクに伴う利回り上昇(価格暴落)リスクが大きく、購入は超長期負債を持つ年金基金等に限るべきとされる。
- 米国中期国債(5〜7年)(選好・推奨): 長期債と同等の利回り(5年債利回り5.01%)を提供しつつ、金利リスク(デュレーション)が10年債の約半分の55%と大幅に低いため、投資家の主軸として推奨される。
- AI関連社債・オラクル債(警戒・見送り): 企業が巨額の負債でAI設備投資を賄っており、オラクル債に見られるように信用リスクが急上昇しているため、15%程度のアンダーパーまで下落しない限り投資対象とならない。
- BB格・B格(非投資格付け)債券(選好・割安探索): 債券のプロによる個別信用分析により割安な投資機会が見出されつつある。
- 代替資産/その他:
- プライベート・バイオテック投資(選好・強気): 中国バイオテックからのスピンオフ資産取得や逆さ合併など優良な非上場創薬企業が豊富で魅力的とされる。
- 生体内(インビボ)CAR-T / T細胞エンゲージー(注目・買収過熱): 1回投与で完結する次世代治療技術として、アッヴィやイーライリリー等による買収・提携が活発化している。
- 今週の注目個別銘柄:
- AT&T — 買い — 光ファイバー事業の拡充と通信・ブロードバンドのセット割引により解約率を抑え、業界内で最も成長余地が大きいため。
- ビーワン・メディシンズ — 買い — 血液がん薬「ブルキンザ」が世界首位となり、後続のBTK分解薬等でも成功を再現できる基盤があるため。
- レボリューション・メディシンズ — 買い — 難治性膵がん薬「ラソンク」のFDA承認で100億ドル規模の売上機会を獲得し、他のがん種への展開が見込めるため。
- ブリッジバイオ・ファーマ — 買い — ATTR心筋症薬「アトルビー」など新薬3品目の承認・上市を控え、同業比で株価が割安なため。
- バーテックス・ファーマシューティカルズ — 買い — 嚢胞性繊維症の長期的独占に加え、非オピオイド鎮痛薬「ジャーナバクス」やIgA腎症治療薬など複数の大型成長柱を持つため。
- バイオジェン — 買い — アルツハイマー薬レケンビの自己注射器承認や2027年に向けた複数の主要治験カタリストにより業績回復が期待できるため。
- アムジェン — 買い — 好調な販売実行力と月1回投与の肥満症・糖尿病治療薬「マリタイド」などパイプラインの成長余地が大きいため。
- オルカ・セラピューティクス — 買い — 超長時間作用型IL-23阻害薬「ORKA-001」の有望な治験データと売上50億ドル超の潜在力に対し株価が割安なため。
- バクサイト — 買い — 肺炎球菌結合型ワクチン「VAX-31」の第3相試験結果を控え、成人向け市場でファイザー等のシェアを奪う可能性があるため。
- メタ・プラットフォームズ — 警戒 — 「ミューズAI」による短期的急騰後の高バリュエーション、年間7000億ドルの将来支払義務、広告ビジネスの失速リスクが存在するため。
- プラネット・フィットネス — 警戒 — AIエージェント「ミューズ」によるサブスク解約自動化で会員流出リスクが高まり、株価に下落圧力がかかっているため。
- コムキャスト — 警戒 — 光ファイバー回線や5G固定無線の台頭によりブロードバンド事業の収益性が侵食され、最割安水準でも回復に疑問が残るため。
- オラクル — 警戒 — データセンターの不可抗力条項適用通知による事業懸念と、巨額のAI社債発行に伴うデフォルトリスク上昇(債券利回り8%超)があるため。
バロンズ・ダイジェスト
米国で最も著名な投資週刊誌「BARRON'S(バロンズ)」の記事から、他では読むことができない厳選した米国の株式、証券などの金融商品や米国経済のプロ向け情報を、日本語で毎日お届けします。
barrons.jiji.com
CB Insights
🔭 今週の投資テーマ
- AI:
- AIエージェントセキュリティ・制御レイヤー(エージェントのアクセス権限管理、動作監視、隔離環境実行):WitnessAI、Zenity、Noma Security、Straiker、E2B、Oasis、Astrix、Virtue AI、CalypsoAI
- AIテスト・レッドチーミング・事後監視(評価時の不正挙動検知、脆弱性テスト、稼働中のリスク監視):Patronus AI、Mindgard、Gray Swan、Raindrop
- モデル解釈可能性・監査・挙動分析(モデル内部構造の解明、予期せぬ能力やサイバー能力の検出):Goodfire、Martian、Guide Labs、Tilde Research、Irregular
- AI欺瞞・操作防止(ユーザーへの誘導・操作の検知、戦略的欺瞞や監督回避の評価):Alice、Apollo Research
- Physical AI / Robotics:
- 該当なし
- FinTech / Payments:
- 該当なし
- InsurTech:
- AI賠償責任保険(AIの誤作動やリスク顕在化に備える保険):Armilla AI
- Blockchain / Stablecoin:
- 該当なし
- その他の注目テーマ:
- 該当なし
📈 資金流入・成長シグナル
- 資金調達が活発な分野:
- AIエージェントセキュリティ/制御レイヤー(CyeraによるOasisの10億ドル買収、CiscoによるAstrix買収、FortinetによるVirtue AI買収、F5によるCalypsoAI買収など、大手セキュリティ企業による買収やM&Aが活発化)
- モデル監査・能力検証(Irregularが評価額15億ドルでの資金調達に向け交渉中と報道)
- 資金調達が増加している企業・領域:
- Noma Security(過去1年でチーム規模が154%成長して150名となり、現在資金調達ウィンドウ中)
- Guide Labs、Tilde Research、Irregular(現在資金調達ウィンドウ中)
- 大企業との提携・導入が進んでいる分野:
- エージェントコードの隔離実行環境(E2BがManus、Perplexity、Groqなどを顧客として獲得)
- モデル内部の分析・編集ツール(GoodfireがMayo Clinicを顧客として獲得)
🧭 中長期的な投資テーマ
- 今後の市場拡大が期待されるテーマ:
- エージェントセキュリティとテスト(CB Insightsにより、すでに買い手やM&Aが存在している点、および市場が形成されつつある点から、最も確実な領域として言及)
- AI賠償責任保険(予防が失敗した場合の賠償責任リスクに対するヘッジ手段としての展開)
- モデル解釈可能性・監査(現時点では主要ラボ内部での取り組みが多い初期段階だが、検証ツールとしての需要)
- 既存産業の構造変化を示すテーマ:
- 従来のサイバーセキュリティからAIエージェントのアクセス・アイデンティティ制御への領域拡大(既存セキュリティ大手によるスタートアップ買収を通じた取り込み)
- 損害保険業界におけるAI固有リスクの引受(AIの暴走や予期せぬ挙動に伴う責任問題に対応する新たな保険商品の登場)
「CBインサイツ」のニュース・最新情報 – 日本経済新聞
米国でスタートアップやベンチャーキャピタルの最新動向をリポートし、コンサルティングも手掛ける「CBインサイツ」。同サイトのコンテンツを紹介します
www.nikkei.com
Thoughts on the Market Podcast
Thoughts on the Market Podcast | Morgan Stanley
Listen to our financial podcast, featuring perspectives from leaders within Morgan Stanley and their perspectives on the…
www.morganstanley.com

市場の風を読む (Thoughts On the Market)|モルガン・スタンレー
モルガン・スタンレーが配信する金融ポッドキャスト「市場の風を読む」では、モルガン・スタンレーのリーダー達からみた市場の展望と、市場形成に影響を及ぼす要因についての見解を取り上げます
morganstanley.co.jp
Guide to the Markets by JP Morgan
Guide to the Markets
~2025年第4四半期~ 3ヵ月毎に更新される “Guide to the Markets” は、説得力のあるデータやグラフを用いて、最新の金融市場や経済環境のトレンドを解説します。
am.jpmorgan.com
Long-Term Capital Market Assumptions-「LTCMA」 by JP Morgan
J.P.モルガンの超長期市場予測
Long-Term Capital Markets Assumptions 2025年版です。今回、第29回年次レポートでは、成長率の上昇、堅調な設備投資、および金利の上昇という経済の新時代に向け、投資家がポートフォリオをどのように構築でき…
am.jpmorgan.com
今週の動き
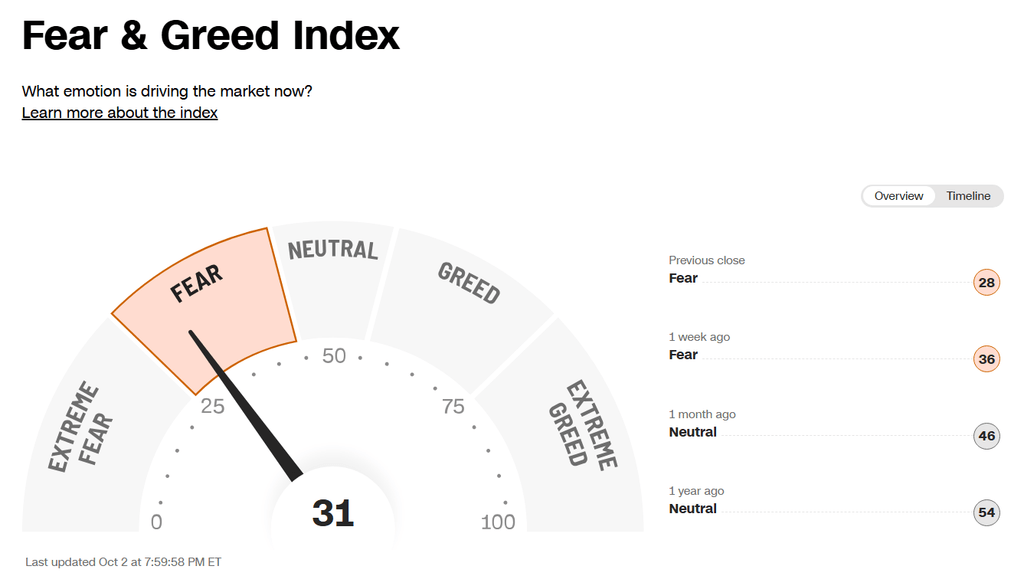
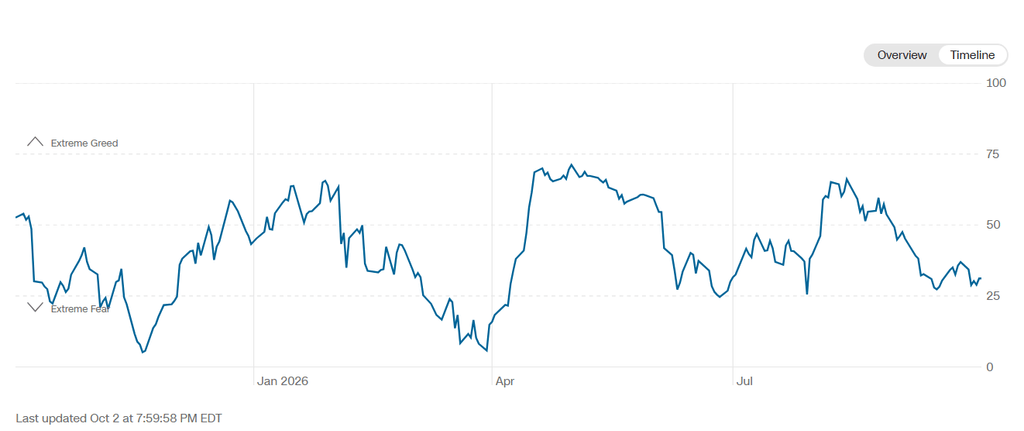

Fear and Greed Index – Investor Sentiment | CNN
CNN’s Fear & Greed Index is a way to gauge stock market movements and whether stocks are fairly priced. The index uses s…
edition.cnn.com
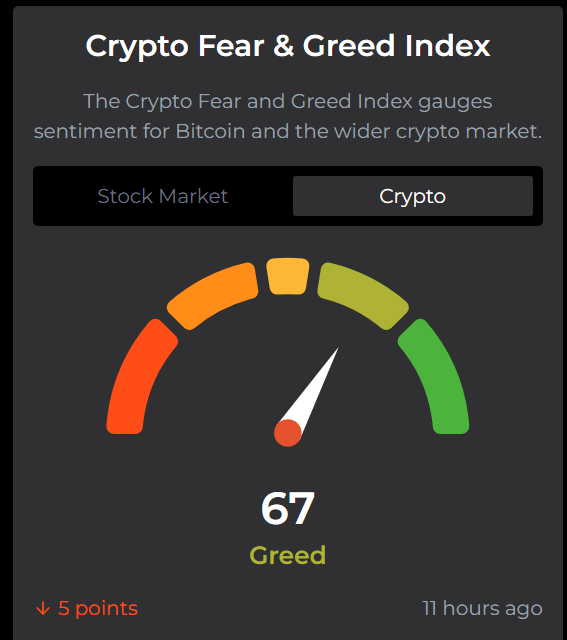
Fear and Greed Index | Stock and Crypto Sentiment
The Fear and Greed Index is a market sentiment indicator used to gauge investor sentiment in the stock market, typically…
feargreedmeter.com
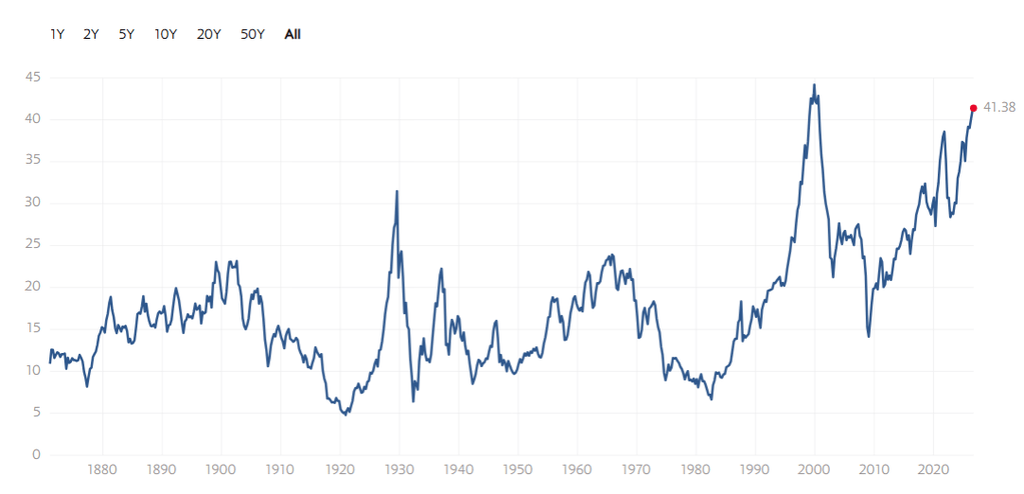

Shiller PE Ratio – Multpl
Shiller PE Ratio chart, historic, and current data. Current Shiller PE Ratio is 41.60, a change of -0.06 from previous m…
www.multpl.com


Just a moment…
www.gurufocus.com

Hang Seng Indexes
Hang Seng Index
www.hsi.com.hk


免責事項
記事は、一般的な情報提供のみを目的としてのみ作成したものであり、投資家に対する有価証券の売買の推奨や勧誘を目的としたものではありません。また、記事は信頼できると判断した資料およびデータ等により作成しておりますが、その正確性および完全性について保証するものではありません。また、将来の投資成果や市場環境も保証されません。最終的な投資決定は、投資家ご自身の判断でなされますようお願いします。

