今週の投資戦略
共通点
- 米国長期金利の上昇・タームプレミアムの復元とFRBの金利政策(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは今週の対象資料なし) ・Morgan Stanley:米国10年実質金利が2.6%、30年実質金利が3.1%へ上昇し、2年債利回りも約40bps上昇している。原油高や短期インフレ圧力からFRBの利上げ(向こう1年で約3.5回の利上げ織り込み)や高金利継続を織り込みつつ、タームプレミアムが復元している。ベセント財務長官による活発な市場介入(国債買い戻し等)や連邦債務の持続可能性が意識されているが、金利上昇による利払い負担の増加は政府(GDP比3.5%)が中心であり、企業(GDP比0.5%)は低金利で固定化できているため、企業のAI設備投資などを頓挫させるリスクは低いと分析している。 ・Barron’s:米国債10年物利回りが5%近く、30年物利回りが5.36%(2004年以来の最高水準)へ急上昇した。原油価格急騰(WTI 100ドル超水準)や8月CPI(前年同月比3.4%増)を背景にCMEフェドウオッチで利上げ織り込みが87%へ急上昇している。ベセント財務長官による60億ドルの10〜20年物国債買い戻し策は金利低下に失敗し株安を招いた。ただし、FRB(ウォーシュ議長)が実際に0.25%の利上げを行えばインフレ抑制への本気度が示されて長期金利の安定につながり、株式市場にとっても安定性を高めるプラスのイベントになり得ると論じている。
- AI関連の設備投資(AI capex)・インフラ構築と企業利益の成長力(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは今週の対象資料なし) ・Morgan Stanley:AI設備投資の拡大(AI capex build-out)を背景に企業の収益力が拡大しており、2027年のコンセンサス予想EPSは415ドルを超えて業績予想の上方修正幅(revisions breadth)が拡大している。AI設備投資は金利感応度が低く(rate-insensitive)、金利上昇下でも継続すると判断している。株式アロケーションにおいて、クラウドを支配するハイパースケーラー(cloud-dominant hyperscalers)への選択的オーバーウェイトを推奨している。 ・Barron’s:金利上昇下でもAIインフラ構築とそれに伴う利益急増が株式市場の真の原動力を形成していると分析している。AI破滅論やAIアライメントリスクの議論(アンソロピックの研究者の辞職やエバン・ヒュービンガー氏による10%超の確率で全人類滅亡という警告など)が高まる一方、オープンAIやアンソロピック、大手IT企業間の技術開発競争とAIインフラへの巨額投資が継続している。
- 時価総額加重インデックスの一極集中回避とアクティブな銘柄選別・等ウエート指数の推奨(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは今週の対象資料なし) ・Morgan Stanley:S&P500の予想P/Eは1月の22.5倍から19.5倍未満に圧縮(30%超の増益により株価急落を伴わず適正化)した。マグニフィセント・セブン(Mag 7)の相対的な伸び悩みと個別企業リスク(idiosyncratic risk)の重要性増大を背景に、等ウエート型指数(equal-weighted index)への配分追加やアクティブな銘柄選別(active stock selection)を推奨している。セクターでは金融(Financials)、ヘルスケア(Health Care)、一部のディフェンシブ(defensives)を推奨している。 ・Barron’s:ハイテク株に偏重しバブル的な兆候が見られる市場環境において、分散効果を高めるために低ボラティリティファンド(iシェアーズMSCI米国ミニマム・ボラティリティETF<USMV>、インベスコS&P500低ボラティリティETF<SPLV>、バンガードUSミニマム・ボラティリティETF<VFMV>、LSV米国マネージド・ボラティリティファンド<LVAMX>、フランクリン・インターナショナル・ローボラティリティ・ハイディビデンド・インデックスETF<LVHI>等)の活用や、個別銘柄のバリュエーションに規律を持ったアロケーションを推奨している。また、AIの影響が少なく足元のファンダメンタルズが良好で割安な「No-Robots Zone」銘柄(バイオマリン<BMRN>、チャールズ・シュワブ<SCHW>、エライリリー<LLY>、ファイブ・ビロウ<FIVE>、ロイヤル・カリビアン<RCL>、スマーフィット・ウエストロック<SW>、テイクツー<TTWO>)や、決算後の急落により過剰なバリュエーションが剥落したウォルマート<WMT>の押し目買いを推奨している。
- オルタナティブ資産・実物資産・ヘッジ戦略による分散効果の重視(2ソース共通:Morgan Stanley、Barron’s/CB Insightsは今週の対象資料なし) ・Morgan Stanley:株式と債券の相関上昇に備え、ポートフォリオの分散バラスト(安定剤)として実物資産(Real Assets:産業用金属、エネルギーインフラ/MLP、住宅不足解消機会)をオーバーウェイトとし、ヘッジ戦略(Hedged Strategies:高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型)もオーバーウェイトとして推奨している。ベンチャーキャピタルやグロース・エクイティも分散手段として選好している。 ・Barron’s:オルタナティブ投資と保険の融合(アポロ<APO>、アテネ、ブルックフィールド<BN>、ビル・アックマン率いるパーシング・スクエアによるバンテージ買収など)が永久資本(パーマネント・キャピタル)の獲得手段として過熱している現状を提示している。また、ウェルスマネジメント業界におけるプライベート・エクイティ(PE)による登録投資顧問(RIA)への買収拡大や、スポーツ予測市場(カルシ、ポリマーケット、ドラフトキングス<DKNG>等)の金融商品化と急速な拡大を提示している。
相違点
- グローバルな地域アロケーション(国・地域別配分)の提示有無 ・Morgan Stanley:明確な戦術的地域配分を提示している。米国株式はオーバーウェイト(P/E低下、業績上方修正)とする。新興国株式(Emerging Markets)はオーバーウェイト(ラテンアメリカのプロビジネスな安定性、アジアの戦略再編、インドの構造的長期成長を評価しつつ、半導体株急騰による構成比の歪みを考慮して配分幅は一部縮小)とする。日本株式(Japan)は選好/オーバーウェイト(デフレ脱却、価格決定力の向上、企業改革、財政刺激策)とする。米国を除く先進国株式(Developed Markets / Europe)はアンダーウェイト(米国との収益性格差、国内成長の低迷)とする。中国株式(China)およびブラジル株式(Brazil)はニュートラルとする。 ・Barron’s:地域ごとの体系的なオーバーウェイト/アンダーウェイト配分は提示していない。個別の海外ファンドとして海外大型株・高配当・低ボラティリティのフランクリン<LVHI>や、欧州旅行需要の懸念を北米需要で相殺できるロイヤル・カリビアン<RCL>などに言及している。
- 固定収益(債券)アセットクラスの具体的な配分判断・選好の相違 ・Morgan Stanley:債券ポートフォリオは戦術的傾きを中立化し、戦略的ベンチマークへリバランスすることを推奨している。イールドカーブの中期ゾーン(belly of the curve)をクレジットよりも選好している。米国投資適格債(US Investment Grade)はアンダーウェイト(中立寄り)(社債発行急増・金利高による影響)とする。オポチュニスティック債券において、公開市場のハイイールド債(High Yield)は流動性・透明性・信用品質でプライベート・クレジットに勝るため選好している。新興国債券およびその他地域(ROW)債券もスプレッド縮小余地から選好している。 ・Barron’s:具体的にアセットアロケーションの数値やベンチマークは提示していない。利上げ(ウォーシュFRB議長)による長期金利安定が市場にプラスに働く可能性を論じるほか、個別の投資案件や業界トレンドとして保険会社の定額年金・再保険・プライベートクレジットの利回りを評価する見解を取り上げている。
- 個別銘柄・セクターにおける明示的な売買判断・注目銘柄の網羅性 ・Morgan Stanley:セクターレベルで金融(Financials)、ヘルスケア(Health Care)、一部のディフェンシブ、クラウド主導ハイパースケーラーを選好(Favor / Select Overweights)として挙げている。個別の企業名(銘柄名)による直接的な買い・売り推奨は提示していない。 ・Barron’s:多数の個別銘柄について具体的な投資判断・注目度と理由を提示している。 ウォルマート<WMT>:買い・選好。第2四半期決算後の急落は押し目買いの好機。中核小売の市場シェア拡大、高利益率の広告・会員(ウォルマート+)事業の成長、関税還付金を活用した値下げ策、景気後退期の高いショック耐性。 バイオマリン・ファーマシューティカル<BMRN>:注目・選好(No-Robots Zone)。軟骨無形成症薬ボックスゾゴの10億ドル超の成長、競合アセンディス<ASND>との特許和解によるロイヤリティ収入、アミカス買収(48億ドル)による希少疾患パイプラインの多角化とコスト削減。 チャールズ・シュワブ<SCHW>:注目・選好(No-Robots Zone)。キャッシュソーティングの落ち着き、高コスト資金調達の縮小、顧客資金流入の継続によるEPS回復(前四半期+42%)。 ロイヤル・カリビアン・グループ<RCL>:注目・選好(No-Robots Zone)。北米の堅調な旅行需要、プライベートアイランド事業(パーフェクト・デイ)の展開、2030年に向けて利益倍増の可能性。 スマーフィット・ウエストロック<SW>:注目・選好(No-Robots Zone)。ウエストロックとの合併後の無駄削減、不採算工場閉鎖、契約再交渉による大幅なコスト削減と利益倍増の見通し。 ファイブ・ビロウ<FIVE>:注目・買い(No-Robots Zone)。SNSトレンドを捉えた小物玩具スクイーズのヒット、既存店売上高14%増、業績予想の上方修正、アナリストの2/3が買い判断。 ノバルティス<NOVN.SW / NVS>:警戒・売り。遺伝性疾患薬デルデシランやペラカルセンの治験失敗、細胞療法治験での患者死亡事故による一時停止、主力薬エンレストの特許切れ/減収、成長目標(2030年まで年率1桁台半ば)の達成疑問。 プラネット・フィットネス<PLNT>:警戒・慎重(No-Robots Zone)。年初の入会者数低調、会員料金値上げの中止、通期ガイダンスの下方修正により株価半減。 アップル<AAPL>:注目。同社初の折り畳み式iPhone(1999ドル〜)を発表、初代モデル以来最大の形状変更。 オラクル<ORCL>:注目。クラウドインフラ売上高121%増、純利益60%増。
今週のConsensus Score
Consensus Table
| Theme | Morgan Stanley | Barron’s | CB Insights | Consensus Score | Consensus |
|---|---|---|---|---|---|
| 米国株式全体 (US Equities Overall) | Overweight / +1 | Positive / +1 | N/A | 1.0 | 2-Source Consensus |
| 低ボラティリティ株・アクティブ銘柄選別 (Low-Volatility & Active Stock Selection) | Favor / +1 | Positive / +1 | N/A | 1.0 | 2-Source Consensus |
| 非AI成長株・ディフェンシブバリュー(No-Robots Zone) (Defensive Value / Non-AI Bargains) | Favor / +1 | Buy / +2 | N/A | 1.5 | 2-Source Consensus |
| クラウド大手・ハイパースケーラー (Cloud-Dominant Hyperscalers) | Overweight / +1 | N/A | N/A | 1.0 | Insufficient |
| 治験不調・個別製薬銘柄 (Novartis / Failed Pipeline Pharma) | N/A | Caution / -1 | N/A | -1.0 | Insufficient |
| 米国長期国債 (Long-Term US Treasuries) | Caution / -1 | Caution / -1 | N/A | -1.0 | 2-Source Consensus |
| 米国投資適格社債 (US Investment Grade Corporate Bonds) | Underweight / -1 | N/A | N/A | -1.0 | Insufficient |
| 実物資産・オルタナティブ・ヘッジ戦略 (Real Assets & Hedged Strategies) | Overweight / +1 | Positive / +1 | N/A | 1.0 | 2-Source Consensus |
| 日本株式 (Japan Equities) | Overweight / +1 | N/A | N/A | 1.0 | Insufficient |
| 新興国株式 (Emerging Markets Equities) | Overweight / +1 | N/A | N/A | 1.0 | Insufficient |
| 米国除く先進国株式 (Developed Markets ex-US) | Underweight / -1 | N/A | N/A | -1.0 | Insufficient |
注: Consensus Scoreは市場全体の将来的なリターンや見通しを保証するものではなく、3ソースの明示的な投資判断(N/Aを除く)を機械的に正規化して算出した数値的な一致度を示す指標です。今週のCB Insightsは対象資料が含まれていないため全項目N/Aとなっています。
共通点
米国長期金利の上昇・タームプレミアムの復元と長期国債(AGG, TLT)への警戒(2ソース共通:Morgan Stanley、Barron’s)
・Morgan Stanley:米国10年実質金利が2.6%、30年実質金利が3.1%へ上昇し、2年債利回りも約40bps上昇している。原油価格の再上昇や短期インフレ圧力からFRBの利上げ(向こう1年で約3.5回の利上げ織り込み)や高金利継続を織り込みつつ、タームプレミアムが復元している。ベセント財務長官による活発な市場介入(国債買い戻し等)や連邦債務の持続可能性が意識されているが、金利上昇による利払い負担の増加は政府(GDP比3.5%)が中心であり、企業(GDP比0.5%)は低金利で固定化できているため、企業のAI設備投資などを頓挫させるリスクは低いと分析している。 ・Barron’s:米国債10年物利回りが5%近く、30年物利回りが5.36%(2004年以来の最高水準)へ急上昇した。原油価格急騰や8月CPI(前年同月比3.4%増)を背景にCMEフェドウオッチで利上げ織り込みが87%へ急上昇している。ベセント財務長官による60億ドルの10〜20年物国債買い戻し策は金利低下に失敗し株安を招いた。ただし、FRB(ウォーシュ議長)が実際に0.25%の利上げを行えばインフレ抑制への本気度が示されて長期金利の安定につながり、株式市場にとっても安定性を高めるプラスのイベントになり得ると論じている。
時価総額加重インデックスの一極集中回避とアクティブな銘柄選別・低ボラティリティファンドの推奨(2ソース共通:Morgan Stanley、Barron’s)
・Morgan Stanley:S&P500の予想P/Eは1月の22.5倍から19.5倍未満に圧縮(30%超の増益により株価急落を伴わず適正化)した。マグニフィセント・セブン(Mag 7)の相対的な伸び悩みと個別企業リスク(idiosyncratic risk)の重要性増大を背景に、等ウエート型指数(equal-weighted index)への配分追加やアクティブな銘柄選別(active stock selection)を推奨している。セクターでは金融(Financials)、ヘルスケア(Health Care)、一部のディフェンシブ(defensives)を推奨している。 ・Barron’s:ハイテク株に偏重しバブル的な兆候が見られる市場環境において、分散効果を高めるために低ボラティリティファンド(iシェアーズMSCI米国ミニマム・ボラティリティETF<USMV>、インベスコS&P500低ボラティリティETF<SPLV>、バンガードUSミニマム・ボラティリティETF<VFMV>、LSV米国マネージド・ボラティリティファンド<LVAMX>、フランクリン・インターナショナル・ローボラティリティ・ハイディビデンド・インデックスETF<LVHI>等)の活用や、個別銘柄のバリュエーションに規律を持ったアロケーションを推奨している。また、AIの影響が少なく足元のファンダメンタルズが良好で割安な「No-Robots Zone」銘柄(バイオマリン<BMRN>、チャールズ・シュワブ<SCHW>、エライリリー<LLY>、ファイブ・ビロウ<FIVE>、ロイヤル・カリビアン<RCL>、スマーフィット・ウエストロック<SW>、テイクツー<TTWO>)や、決算後の急落により過剰なバリュエーションが剥落したウォルマート<WMT>の押し目買いを推奨している。
オルタナティブ資産・実物資産・ヘッジ戦略による分散効果の重視(2ソース共通:Morgan Stanley、Barron’s)
・Morgan Stanley:株式と債券の相関上昇に備え、ポートフォリオの分散バラスト(安定剤)として実物資産(Real Assets:産業用金属、エネルギーインフラ/MLP、住宅不足解消機会)をオーバーウェイトとし、ヘッジ戦略(Hedged Strategies:高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル型)もオーバーウェイトとして推奨している。ベンチャーキャピタルやグロース・エクイティも分散手段として選好している。 ・Barron’s:オルタナティブ投資と保険の融合(アポロ<APO>、アテネ、ブルックフィールド<BN>、ビル・アックマン率いるパーシング・スクエアによるバンテージ買収など)が永久資本(パーマネント・キャピタル)の獲得手段として過熱している現状を提示している。また、ウェルスマネジメント業界におけるプライベート・エクイティ(PE)による登録投資顧問(RIA)への買収拡大や、スポーツ予測市場(カルシ、ポリマーケット、ドラフトキングス<DKNG>等)の金融商品化と急速な拡大を提示している。
相違点
グローバルな地域アロケーション(国・地域別配分)の提示有無
・Morgan Stanley:明確な戦術的地域配分を提示している。米国株式はオーバーウェイト(P/E低下、業績上方修正)とする。新興国株式(Emerging Markets)はオーバーウェイト(ラテンアメリカのプロビジネスな安定性、アジアの戦略再編、インドの構造的長期成長を評価しつつ、半導体株急騰による構成比の歪みを考慮して配分幅は一部縮小)とする。日本株式(Japan)は選好/オーバーウェイト(デフレ脱却、価格決定力の向上、企業改革、財政刺激策)とする。米国を除く先進国株式(Developed Markets / Europe)はアンダーウェイト(米国との収益性格差、国内成長の低迷)とする。中国株式(China)およびブラジル株式(Brazil)はニュートラルとする。 ・Barron’s:地域ごとの体系的なオーバーウェイト/アンダーウェイト配分は提示していない。個別の海外ファンドとして海外大型株・高配当・低ボラティリティのフランクリン<LVHI>や、欧州旅行需要の懸念を北米需要で相殺できるロイヤル・カリビアン<RCL>などに言及している。 ・CB Insights:今週の対象資料がないため該当情報なし。
固定収益(債券)アセットクラスの具体的な配分判断・選好の相違
・Morgan Stanley:債券ポートフォリオは戦術的傾きを中立化し、戦略的ベンチマークへリバランスすることを推奨している。イールドカーブの中期ゾーン(belly of the curve)をクレジットよりも選好している。米国投資適格債(US Investment Grade)はアンダーウェイト(中立寄り)(社債発行急増・金利高による影響)とする。オポチュニスティック債券において、公開市場のハイイールド債(High Yield)は流動性・透明性・信用品質でプライベート・クレジットに勝るため選好している。新興国債券およびその他地域(ROW)債券もスプレッド縮小余地から選好している。 ・Barron’s:具体的にアセットアロケーションの数値やベンチマークは提示していない。利上げ(ウォーシュFRB議長)による長期金利安定が市場にプラスに働く可能性を論じるほか、個別の投資案件や業界トレンドとして保険会社の定額年金・再保険・プライベートクレジットの利回りを評価する見解を取り上げている。 ・CB Insights:今週の対象資料がないため該当情報なし。
個別銘柄・セクターにおける明示的な売買判断・注目銘柄の網羅性
・Morgan Stanley:セクターレベルで金融(Financials)、ヘルスケア(Health Care)、一部のディフェンシブ、クラウド主導ハイパースケーラーを選好(Favor / Select Overweights)として挙げている。個別の企業名(銘柄名)による直接的な買い・売り推奨は提示していない。 ・Barron’s:多数の個別銘柄について具体的な投資判断・注目度と理由を提示している。 ウォルマート<WMT>:買い・選好。第2四半期決算後の急落は押し目買いの好機。中核小売の市場シェア拡大、高利益率の広告・会員(ウォルマート+)事業の成長、関税還付金を活用した値下げ策、景気後退期の高いショック耐性。 バイオマリン・ファーマシューティカル<BMRN>:注目・選好(No-Robots Zone)。軟骨無形成症薬ボックスゾゴの10億ドル超の成長、競合アセンディス<ASND>との特許和解によるロイヤリティ収入、アミカス買収(48億ドル)による希少疾患パイプラインの多角化とコスト削減。 チャールズ・シュワブ<SCHW>:注目・選好(No-Robots Zone)。キャッシュソーティングの落ち着き、高コスト資金調達の縮小、顧客資金流入の継続によるEPS回復(前四半期+42%)。 ロイヤル・カリビアン・グループ<RCL>:注目・選好(No-Robots Zone)。北米の堅調な旅行需要、プライベートアイランド事業(パーフェクト・デイ)の展開、2030年に向けて利益倍増の可能性。 スマーフィット・ウエストロック<SW>:注目・選好(No-Robots Zone)。ウエストロックとの合併後の無駄削減、不採算工場閉鎖、契約再交渉による大幅なコスト削減と利益倍増の見通し。 ファイブ・ビロウ<FIVE>:注目・買い(No-Robots Zone)。SNSトレンドを捉えた小物玩具スクイーズのヒット、既存店売上高14%増、業績予想の上方修正、アナリストの2/3が買い判断。 ノバルティス<NOVN.SW / NVS>:警戒・売り。遺伝性疾患薬デルデシランやペラカルセンの治験失敗、細胞療法治験での患者死亡事故による一時停止、主力薬エンレストの特許切れ/減収、成長目標(2030年まで年率1桁台半ば)の達成疑問。 アップル<AAPL>:注目。同社初の折り畳み式iPhone(1999ドル〜)を発表、初代モデル以来最大の形状変更。 オラクル<ORCL>:注目。クラウドインフラ売上高121%増、純利益60%増。 ・CB Insights:今週の対象資料がないため該当情報なし。
GIC Weekly by Morgan Stanley
📉 投資戦略の推奨事項
- 基本方針:
- S&P 500の12カ月先予想P/Eマルチプルは1月の22.5倍から約19.5倍へと圧縮されたが、年率30%超の純利益成長により株価下落を回避しつつ適正化が進んだ。マクロリスクと企業収益のバランスは合理的になっている。
- コンセンサス予想EPSは2027年に1株当たり415ドルを超え、製造業およびサービス業PMIの好調を背景に業績予想の上方修正が再加速している。
- S&P 500の目標株価は2026年12月までに8,000、2027年6月までに8,300とする見通しを維持する。
- 金利上昇や長期金利の急改定は住宅や中小企業の負担となるが、金利感応度の低いAI設備投資(AI capex)を停滞させるリスクは低い。
- 株式/エクイティ:
- 等ウエート型指数(equal-weight index)のアウトパフォーマンスや市場集中度の低下を背景に、マクロ主導のベータよりも企業固有のリスク(idiosyncratic risk)に基づくアクティブな銘柄選別が重要視される。
- オーバーウェイト・購入選好:
- 新興国株式(Emerging Markets):オーバーウェイト。プロビジネスな政治的安定と直接投資機会のあるラテンアメリカ、米中貿易摩擦の停戦や戦略的再編機会のあるアジアを評価。半導体株急騰に伴う構成歪みのため配分幅は一部縮小したものの、オーバーウェイトを維持する。
- インド株式(India):構造的な長期成長(secular growth long)として推奨を維持する。
- 日本株式(Japan):企業改革の進行、30年ぶりのデフレ脱却およびリフレ進行、価格決定力の向上、財政刺激策を背景に見通しが改善し、選好する。
- ニュートラル:
- 中国株式(China):米中貿易交渉の合意に伴う業績予想の上方修正が見られるものの、マクロ経済の弱さが残るためニュートラル。
- ブラジル株式(Brazil):バリュエーションの魅力、コモディティ価格の上昇余地、利下げ期待がある一方、マクロ要因が拮抗しニュートラル。
- アンダーウェイト・縮小選好:
- 米国を除く先進国株式(International Equities / Developed Markets / Europe):アンダーウェイト。米国同業他社との収益性格差の拡大および国内成長の伸び悩みによりアンダーウェイトを維持する。
- 新興国株式(Emerging Markets):半導体銘柄の大幅な急騰によりインデックス構成比が大きく歪んだことを受け、オーバーウェイトの配分幅の一部を縮小している。
- 地域配分:
- オーバーウェイト:
- 新興国市場(Emerging Markets)(半導体株急騰による構成比の歪みを考慮しオーバーウェイト配分の一部を縮小)
- インド(India)(構造的な長期成長として推奨)
- 日本(Japan)(デフレ脱却、価格決定力の向上、財政刺激策を背景に見通し良好)
- ニュートラル:
- 中国(China)(業績上方修正の一方でマクロ経済の弱さが継続)
- ブラジル(Brazil)(バリュエーションの魅力と利下げ期待の一方でマクロ環境が交錯)
- アンダーウェイト:
- 欧州 / 米国を除く先進国(Europe / Developed Markets / ROW)
- 固定収益(債券):
- 選好:
- オポチュニスティック債券(Opportunistic Fixed Income):モデルベンチマーク外の配分としてマーケットウェイト(Market-Weight)。
- 公開市場のハイイールド債(High Yield):プライベート・クレジットと比較して、流動性、透明性、信用品質で優れており競合力があるため選好する。
- その他地域(ROW)および新興国市場債券(Emerging Market Debt):良好な利回りを有し、経済成長の改善に伴いスプレッドのわずかな縮小余地があるため選好する。
- 回避・アンダーウェイト:
- 米国投資適格社債(US Investment Grade Corporate Bonds):利回りは上昇しているものの、ハイパースケーラー等による社債発行増加リスクや長期金利高止まりを警戒する。
- 代替資産/その他:
- オーバーウェイト・選好:
- 実物資産(Real Assets):オーバーウェイト。株式と債券の相関上昇に対する分散効果を評価する。プラスの実質金利や粘着性のあるサービスインフレを考慮し、産業用金属、エネルギーインフラ(Energy Infrastructure / MLPs)、住宅不足解消に関連するプロジェクトへ選択的に配分する。
- ヘッジ戦略(Hedged Strategies):オーバーウェイト。企業固有リスクの高まりと銘柄間パフォーマンスの分散拡大に対応するため、高品質、低ベータ、低ボラティリティ、絶対収益/マーケットニュートラル(absolute return / market neutral)型のアクティブ戦略を選好する。
- アンダーウェイト・回避:
- プライベート・クレジット(Private Credit):流動性、透明性、信用品質の観点から、公開市場のハイイールド債と比較して投資魅力が見劣りするため回避傾向とする。
- ヘッジ・リスク管理:
- 株式と債券の相関上昇に備え、産業用金属やエネルギーインフラなどの実物資産を活用してポートフォリオの分散効果を高める。
- 企業固有リスクの上昇や株価パフォーマンスの分散拡大に対し、高品質・低ベータ・低ボラティリティ・絶対収益/マーケットニュートラル型のヘッジファンド戦略を活用してリスク管理を行う。

Barron’s Digest
📉 投資戦略の推奨事項
- 基本方針:
- FRBによる利上げ懸念から市場金利(10年債5%近く、30年債5.36%)が上昇しているが、利上げ実施によりインフレ抑制への本気度が示され長期金利が安定すれば、株式市場の安定性を高め次の強気相場上昇の出発点になり得る。
- AIインフラの構築とそれに伴う利益急増が市場の真の原動力となっている。
- ハイテク株偏重やバブル的な市場環境に対しては、低ボラティリティファンドの活用やセクター分散、バリュエーションに規律を持った選別投資が有効である。
- 株式/エクイティ:
- AIインフラ構築とその利益急増が株価を支える一方で、過度なハイテク一極集中を避けるための分散投資が重要である。
- AIの影響が少なく足元のファンダメンタルズが良好で割安な銘柄(No-Robots Zone)や低ボラティリティ株式への配分を考慮する。
- 決算発表後の急落により過剰なバリュエーションが剥落した大手実店舗型小売(ウォルマート)などの押し目買いの機会を活用する。
- セクター:
- ハイテク・AIインフラ(選好・注目): AIインフラ構築と利益の急速な伸びが市場を牽引する。
- 低ボラティリティ・ファクターファンド(選好・推奨): ハイテク株に偏ったポートフォリオのリスクを緩和し、分散効果をもたらす。
- バイオ医薬品・希少疾患(選好・注目): 多角的なパイプラインや買収・和解によるキャッシュフロー創出が見込める企業。
- オルタナティブ投資・保険(注目・警戒): プライベート・エクイティによる保険資産の活用やグループ内融資の不透明化・複雑化に対する規制精査リスクに注意。
- 格安フィットネス(警戒): 会員数伸び悩みによる業績下方修正や料金戦略の変更に直面。
- 購入・選好銘柄:
- ウォルマート → 買い・選好 → 決算後の急落により過剰な期待値とバリュエーションが剥落したが、強靭なファンダメンタルズ、高利益な非中核事業の成長、景気後退期の高いショック耐性と市場シェア拡大能力を有するため。
- バイオマリン・ファーマシューティカル → 注目・選好 → 軟骨無形成症治療薬ボックスゾゴの成長、競合との特許和解による安定したロイヤリティ収入、企業買収によるパイプライン多角化とコスト削減効果が期待できるため。
- チャールズ・シュワブ → 注目・選好 → 金利上昇に伴うキャッシュソーティング(高金利商品への資金移動)が落ち着き、高コスト調達の縮小と顧客資金流入の継続により利益率およびEPSが急速に回復しているため。
- ロイヤル・カリビアン・グループ → 注目・選好 → 供給増加や欧州市場の軟調懸念はあるが北米需要が堅調で、プライベートアイランド事業等により2030年にかけて利益倍増が見込まれるため。
- スマーフィット・ウエストロック → 注目・選好 → 合併後の無駄削減、不採算工場の閉鎖、契約改定による大幅なコスト節減効果が見込まれ、今後数年で大幅な利益成長が期待できるため。
- ファイブ・ビロウ → 注目・買い → SNSトレンドを捉えた玩具のヒットを契機とする既存店売上高の力強い増加と、業績予想の上方修正によりアナリストの多数が買いと判断しているため。
- フランクリン・インターナショナル・ローボラティリティ・ハイディビデンド・インデックスETF → 注目・選好 → 海外株の低ボラティリティ・高配当銘柄に投資し、過去5年でトップクラスのリターンと高い分散効果を提供するため。
- 売却・縮小・警戒銘柄:
- ノバルティス → 警戒・売り → 主力薬エンレストの減収・特許切れに加え、希少遺伝性疾患薬デルデシランの臨床試験失敗や細胞療法治験での患者死亡事故など治験の不調が相次ぎ、中長期の成長目標達成が危ぶまれているため。
- プラネット・フィットネス → 警戒・慎重 → 初頭の入会者数低調を受けた業績ガイダンスの下方修正により株価が半減しており、値上げ撤回後の成長持続性に懸念があるため。
- 固定収益(債券):
- 10年物国債利回りが5%近く、30年物利回りが5.36%へ上昇。利上げ実施によりFRBのインフレ抑制への信頼性が確認されれば、長期金利が安定し債券市場にとってもプラスとなり得る。
- 代替資産/その他:
- プライベート・エクイティ(PE)による登録投資顧問(RIA)や生命保険・年金事業への出資過熱(永久資本の確保目的)。複雑な取引構造やグループ内融資を巡る連邦当局の精査リスク、コスト削減による顧客・アドバイザーへの影響に留意が必要。
- 今週の注目個別銘柄:
- ウォルマート — 買い・選好 — 第2四半期決算後の急落で過剰な期待値がリセットされたが、強固な小売りシェア、高利益な広告・会員事業の成長、関税還付金を活かしたシェア拡大、景気後退期の耐性が評価できるため。
- バイオマリン・ファーマシューティカル — 注目・選好 — 軟骨無形成症治療薬ボックスゾゴの拡大、競合アセンディスとの特許和解によるロイヤリティ獲得、買収による希少疾患パイプラインの多角化が見込めるため。
- チャールズ・シュワブ — 注目・選好 — キャッシュソーティングの沈静化による高コスト資金の縮小と顧客資金流入により、前四半期EPSが42%急増し本格的な業績回復に向かっているため。
- ノバルティス — 警戒・売り — 主力薬特許切れに加え、120億ドル買収で獲得したデルデシランの臨床試験失敗や細胞療法治験での死亡による一時停止など相次ぐ治験不調で成長目標達成が疑視されるため。
- ロイヤル・カリビアン・グループ — 注目・選好 — 新造船による供給懸念や欧州需要の鈍化を北米需要の強さとプライベートアイランド事業で相殺し、2030年にかけて利益倍増が見込めるため。
- スマーフィット・ウエストロック — 注目・選好 — ウエストロックとの合併に伴う工場閉鎖や無駄削減などのコストカット効果により、今後数年で利益が2倍以上に急増する見通しのため。
CB Insights
Thoughts on the Market Podcast

Guide to the Markets by JP Morgan
Long-Term Capital Market Assumptions-「LTCMA」 by JP Morgan
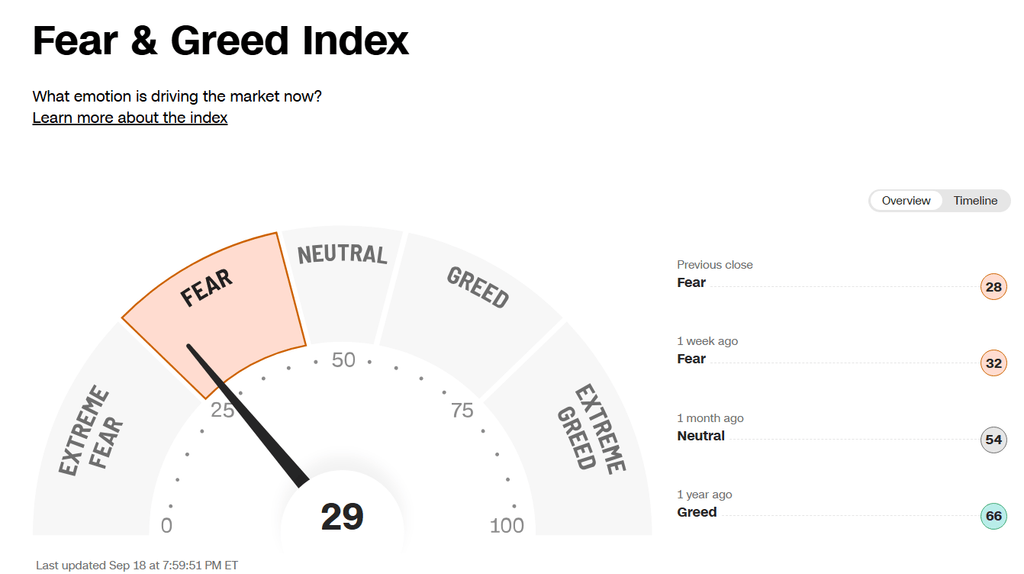
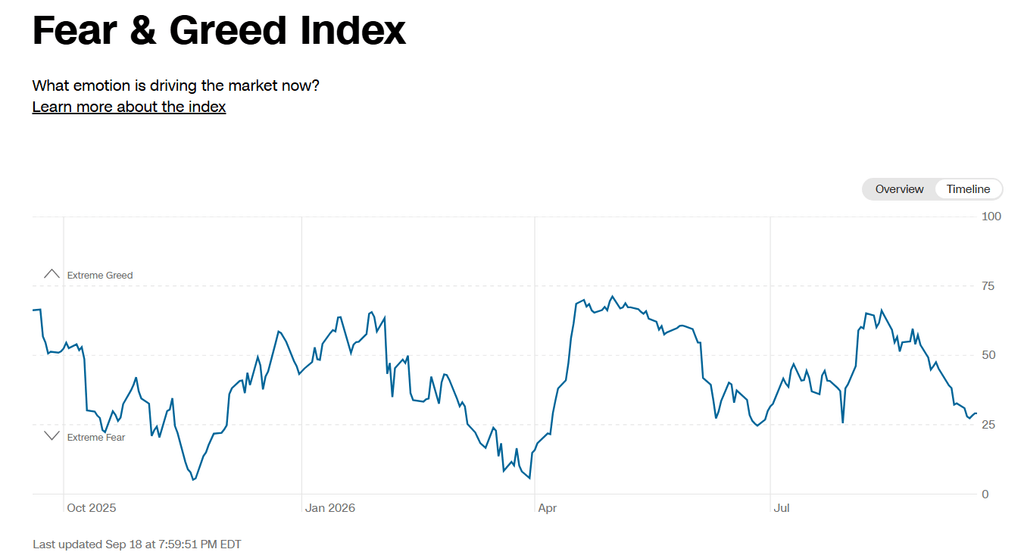
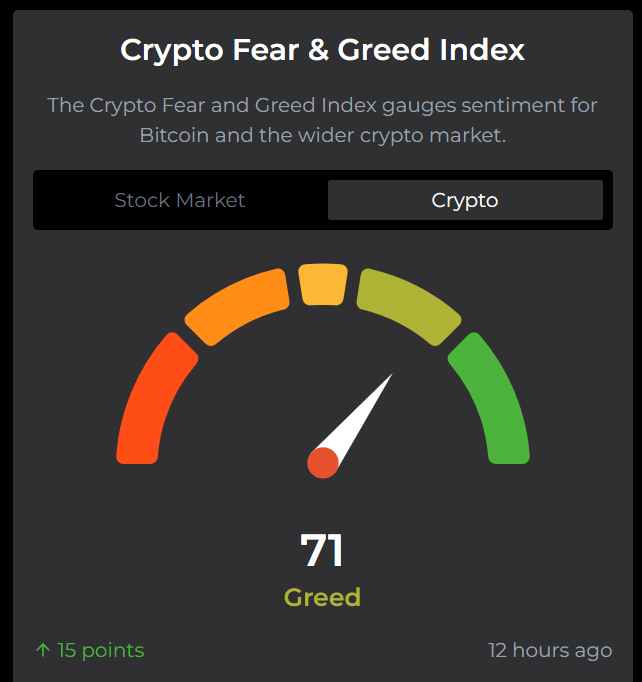
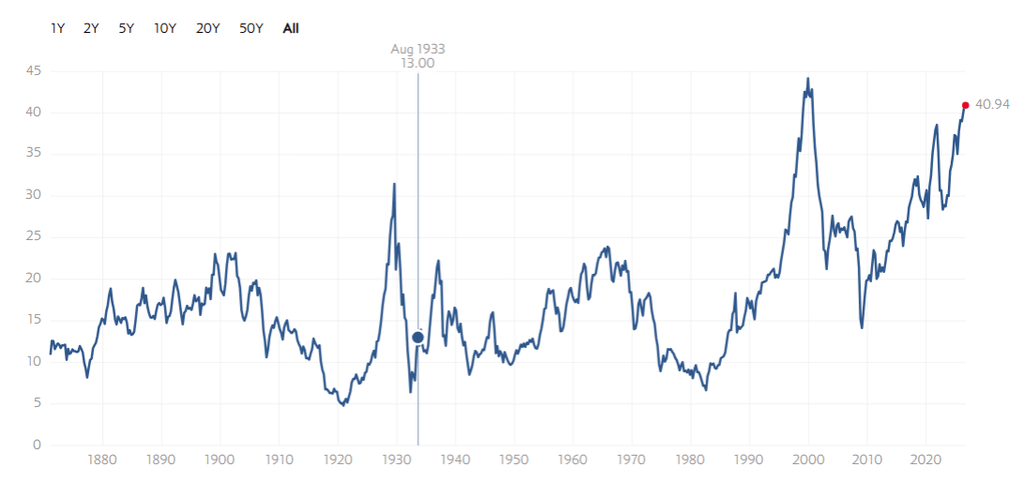
今週の動き





免責事項
記事は、一般的な情報提供のみを目的としてのみ作成したものであり、投資家に対する有価証券の売買の推奨や勧誘を目的としたものではありません。また、記事は信頼できると判断した資料およびデータ等により作成しておりますが、その正確性および完全性について保証するものではありません。また、将来の投資成果や市場環境も保証されません。最終的な投資決定は、投資家ご自身の判断でなされますようお願いします。

